资产配置实战工作坊
面向理财经理,按60分钟配置框架、60分钟RAG与AI方案、50分钟宏观再平衡和10分钟收尾安排,练习框架草图、AI辅助方案、研判简报与客户谈资
3小时 财务管理
课程大纲
第一部分:家庭资产配置框架与逻辑(60分钟)
第一部分:家庭资产配置框架与逻辑(60分钟)
- 讲题立意:资产配置不是产品堆砌,而是一套有理论根基、有标准化流程的决策体系。本部分帮学员建立"策略→框架→方案"三层递进逻辑
一、标准化资产配置策略与逻辑
- 1. 资产配置的底层逻辑:收益来源拆解——β收益与α收益的本质区别
- 2. 三大经典配置策略精讲:战略资产配置(SAA)的核心原则、战术资产配置(TAA)的时机判断、动态再平衡的触发条件
- 3. 客户风险画像的标准化构建:风险承受能力(客观指标)+ 风险承受意愿(主观测评)+ 流动性约束的三维评估模型
- 4. 不同生命周期的配置策略差异:青年积累期 → 中年稳健期 → 退休消耗期的配置重心切换
二、资产配置方案框架与逻辑
- 1. 标准化方案输出五步法:客户画像 → 目标设定 → 大类资产配置 → 产品映射 → 投后追踪
- 2. 方案呈现的黄金结构:一句话总览 + 一张配置饼图 + 一个产品组合表 + 一段风险提示
- 3. 从"卖产品"到"做方案"的话术切换:如何让客户感受到"你在为我规划"而非"你在卖我东西"
- 4. 实操演练:给定一个典型客户画像,学员在10分钟内完成配置策略初稿框架
- 工作坊产出1:学员完成一份客户资产配置策略框架草图
第二部分:财富产品配置技巧与AI工具应用(60分钟)
第二部分:财富产品配置技巧与AI工具应用(60分钟)
- 讲题立意:AI正在重塑资产配置的效率边界。本部分帮学员建立"知识库管理+AI工具"的工作流,实现从"手工作坊"到"敏捷生成"的质变
一、财富管理RAG知识库管理
- 1. RAG知识库的核心概念:检索增强生成如何辅助核验大模型“幻觉”问题;不能保证消除幻觉,仍需人工复核
- 2. 财富管理知识库的四层结构:产品库(产品要素/准入标准/适配规则)→ 市场库(宏观数据/市场指标/策略观点)→ 法规库(销售适当性/双录要求/合规红线)→ 案例库(标杆方案/客户场景/异议处理)
- 3. 知识库的日常维护机制:谁来维护、更新频率、数据来源、质量检查
- 4. 实操演示:构建一个最小可用的财富管理知识库——从数据导入到检索验证
二、AI工具在资产配置领域的应用
- 1. AI辅助资产配置的核心场景:客户画像智能提取 → 配置方案生成 → 产品组合匹配 → 报告自动排版
- 2. Prompt工程在资配领域的实战:如何写一条高质量的"生成资产配置方案"指令——包含客户信息、约束条件、格式要求、禁止事项
- 3. AI工具的边界与风险:什么场景适合用AI、什么场景必须人工介入、合规审核不可绕过
- 4. 实操演练:学员用AI工具,基于模拟或合法授权脱敏客户数据,以15分钟形成资产配置方案初稿为练习目标,完整性及适当性须人工审核
三、案例:客户资产配置方案敏捷生成
- 1. 示范案例:从收到客户需求到输出完整方案——全流程拆解(目标:15分钟出稿)
- 2. 关键环节演示:知识库检索 → Prompt输入 → AI生成初稿 → 人工审核修正 → 最终输出
- 3. 常见错误与避坑指南:AI生成的方案中哪些部分容易出错、如何快速校验
- 工作坊产出2:每位学员利用AI工具生成一份客户资产配置方案
第三部分:宏观趋势分析与资产配置再平衡(50分钟)
第三部分:宏观趋势分析与资产配置再平衡(50分钟)
- 讲题立意:资产配置不是一次性答卷,而是持续的动态管理。本部分帮学员建立宏观研判→配置调整→客户沟通的闭环能力
一、宏观环境变化与大类资产研判逻辑
- 1. 宏观分析的四维框架:经济增长(GDP/PMI)→ 通货膨胀(CPI/PPI)→ 货币政策(利率/流动性)→ 地缘风险(避险情绪)
- 2. 大类资产的宏观敏感度矩阵:利率上行利好什么/利空什么、通胀走高利好什么/利空什么——一张表讲清传导逻辑
- 宏观敏感度矩阵(原稿简化教学情境,非确定性投资规则):宏观变量、方向、权益、债券、商品、黄金、现金
- 原稿情境1:宏观变量:利率;方向:上行↑;权益:短期承压;债券:利空;商品:中性偏空;黄金:利空;现金:利好
- 原稿情境2:宏观变量:利率;方向:下行↓;权益:利好;债券:利好;商品:中性偏多;黄金:利好;现金:利空
- 原稿情境3:宏观变量:通胀;方向:走高↑;权益:分化(周期股利好);债券:利空;商品:利好;黄金:利好;现金:利空
- 原稿情境4:宏观变量:通胀;方向:走低↓;权益:分化(成长股利好);债券:利好;商品:利空;黄金:中性偏空;现金:利好
- 原稿情境5:宏观变量:经济;方向:增长加速↑;权益:利好;债券:信用债利好;商品:利好;黄金:中性偏空;现金:中性
- 原稿情境6:宏观变量:经济;方向:增长放缓↓;权益:利空;债券:利率债利好;商品:利空;黄金:利好;现金:利好
- 原稿情境7:宏观变量:地缘风险;方向:升温;权益:利空;债券:避险利好;商品:原油利好;黄金:利好;现金:利好
- 3. 配置再平衡的触发机制:时间维度(季度/年度定期再平衡)+ 偏离维度(某类资产占比偏离阈值)+ 宏观维度(政策/事件驱动)
- 4. 实操演练:给定一组当前宏观经济数据,学员判断大类资产配置的调整方向
二、应用AI辅助分析市场输出研判报告
- 1. AI辅助宏观分析的实战方法:输入宏观数据 → AI生成趋势解读 → 人工校验数据和逻辑
- 2. 市场研判报告的标准化模板:一句话核心观点 + 宏观背景三段论 + 大类资产配置建议 + 风险提示
- 3. 实操演示:在数据授权和工具可用条件下,用AI工具获取授课当日财经数据并生成简版研判报告,来源、时效和结论须人工核验
- 4. 合规提醒:AI生成的市场观点在发送客户前必须经人工审核,严禁直接转发
三、财经资讯与客户谈资输出
- 1. 从资讯到谈资的转化逻辑:客户不关心M2增速,客户关心"我的钱会不会变毛"
- 2. AI辅助客户谈资生成:输入热点财经事件 → AI生成"客户能听懂"的解读版本
- 3. 谈资输出的三种场景:微信群早安财经 → 面谈开场白 → 客户活动主题分享
- 4. 实操演练:当日热点财经事件,学员用AI工具生成一段客户谈话素材
- 工作坊产出3:学员完成一份宏观研判简报 + 一段客户谈资话术
课程收尾:从工具到习惯(10分钟)
课程收尾:从工具到习惯(10分钟)
- 1. 三小时产出回顾:配置框架草图 → AI生成方案 → 研判报告 + 客户谈资
- 2. 课后行动建议:三个"一周内落地"——搭建个人知识库、用AI生成3份方案、每日输出一条财经谈资
- 3. 答疑互动
课程定位与主要问题
本工作坊按配置框架、RAG知识库与AI方案、宏观再平衡三个环节开展练习,安排配置草图、AI辅助方案、研判简报与客户沟通素材四类作业,并强调数据和输出的人工核验
课程适配与选型边界
这部分用于判断《资产配置实战工作坊》是否适合当前三小时资产配置框架、RAG知识库与AI辅助方案工作坊培训需求,重点看参训对象、业务场景、核心模块和讲师经验是否匹配
适合对象
理财经理
业务问题
工作坊沿框架、工具、输出展开,先组织客户画像、目标与资产配置,再管理产品、市场、法规和案例四层知识库,以AI初稿加人工审核完成方案及客户沟通练习
训练重点
三小时资产配置框架、RAG知识库与AI辅助方案工作坊
选型判断
面向理财经理,按60分钟配置框架、60分钟RAG与AI方案、50分钟宏观再平衡和10分钟收尾安排,练习框架草图、AI辅助方案、研判简报与客户谈资
原稿理财经理、3小时;60+60+50+10分钟共180分钟,保留三部分与收尾及两张物理表的含义。宏观矩阵完整保留7个情境、5类资产及方向对应关系,作为原稿简化教学模型,不代表真实市场的确定性规律或投资建议。10分钟框架和15分钟方案是课堂练习目标,不保证交付时效、完整性或收益。RAG只能辅助检索和降低部分错误,不能保证消除幻觉;产品适当性、法税规则、数据时效及AI结果须专业人工审核。仅使用模拟或合法授权脱敏数据,不上传未经授权客户信息。实时抓取取决于授权、数据源及工具可用性,不能把课堂示例宣传为网站已有能力;模板、知识库和工具授权课前确认
核心收益
- 形成客户资产配置策略框架草图
- 用四层知识库和提示词辅助生成方案初稿
- 结合原稿宏观情境矩阵研讨再平衡方向
- 经人工校验整理研判简报和客户谈资
课程背景与交付信息
工作坊沿框架、工具、输出展开,先组织客户画像、目标与资产配置,再管理产品、市场、法规和案例四层知识库,以AI初稿加人工审核完成方案及客户沟通练习
学员准备
原稿理财经理、3小时;60+60+50+10分钟共180分钟,保留三部分与收尾及两张物理表的含义。宏观矩阵完整保留7个情境、5类资产及方向对应关系,作为原稿简化教学模型,不代表真实市场的确定性规律或投资建议。10分钟框架和15分钟方案是课堂练习目标,不保证交付时效、完整性或收益。RAG只能辅助检索和降低部分错误,不能保证消除幻觉;产品适当性、法税规则、数据时效及AI结果须专业人工审核。仅使用模拟或合法授权脱敏数据,不上传未经授权客户信息。实时抓取取决于授权、数据源及工具可用性,不能把课堂示例宣传为网站已有能力;模板、知识库和工具授权课前确认。
课程内容重点
01家庭资产配置框架与逻辑
02财富产品配置技巧与AI工具应用
03宏观趋势分析与资产配置再平衡
04课程收尾:从工具到习惯
讲师介绍
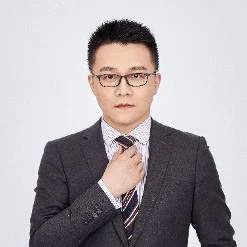
张罗群
财富管理与金融人才赋能专家
张罗群,CWMA国际认证财富管理师,研究与培训方向包括财富管理与资产配置、高客经营与维护、养老金融及理财师大赛辅导。面向金融银行与保险领域,开展金融培训体系搭建与理财规划人才培育,并采用桌游、沙盘等体验式教学
金融银行保险
查看讲师主页
课程差异说明
本工作坊按配置框架、RAG知识库与AI方案、宏观再平衡三个环节开展练习,安排配置草图、AI辅助方案、研判简报与客户沟通素材四类作业,并强调数据和输出的人工核验
课程常见问题
这门课适合哪些学员?
理财经理。
课程主要训练什么?
面向理财经理,按60分钟配置框架、60分钟RAG与AI方案、50分钟宏观再平衡和10分钟收尾安排,练习框架草图、AI辅助方案、研判简报与客户谈资
与相近课程有什么区别?
与《AI超级助手实战:私行队伍的智能体搭建》一日智能体、客户画像、家族信托和企业家庭三场景相比,本课三小时聚焦标准资产配置方案、四层RAG知识库及宏观再平衡产出。与尹航的本地DeepSeek公共知识库课相比,本课不承担服务器、防火墙、局域网、容器与多人共享部署。与复杂产品四天训练、全量资产两日研修、客户经营两日训练营相比,本课不是产品销售或完整客户经营项目。与本批一日保险风险课和两日移动工具课相比,独立交付为配置框架、AI方案与宏观简报的三小时工作坊
课程安排多长时间?
课程通常可按3小时安排,具体节奏会结合企业培训目标、学员基础和现场安排确认
参加训练前需要确认什么?
原稿理财经理、3小时;60+60+50+10分钟共180分钟,保留三部分与收尾及两张物理表的含义。宏观矩阵完整保留7个情境、5类资产及方向对应关系,作为原稿简化教学模型,不代表真实市场的确定性规律或投资建议。10分钟框架和15分钟方案是课堂练习目标,不保证交付时效、完整性或收益。RAG只能辅助检索和降低部分错误,不能保证消除幻觉;产品适当性、法税规则、数据时效及AI结果须专业人工审核。仅使用模拟或合法授权脱敏数据,不上传未经授权客户信息。实时抓取取决于授权、数据源及工具可用性,不能把课堂示例宣传为网站已有能力;模板、知识库和工具授权课前确认


