企业全面经营管理:从三大报表到经营复盘
一天经营分析实务课。面向总经理、业务骨干和参与经营分析的财务人员,练习三表联读、盈亏平衡和现金流测算、预算编制及经营复盘
1天 财务管理
课程大纲
开篇: 破冰导入——经营决策者问的三个问题,财务为什么常常答不上来
开篇: 破冰导入——经营决策者问的三个问题,财务为什么常常答不上来
- 1. 三个教学情景:老板问“这笔到底赚不赚钱”、问“账上有利润怎么没钱”、问“明年目标定多少才有依据”
- 2. 财务与经营的三个错位:口径错位、时点错位、责任错位
- 3. 本课地图:看三张表—盈亏平衡—现金流—预算编制—经营复盘
看三张表——用经营决策者的语言还原经营
看三张表——用经营决策者的语言还原经营
一、三张表各自回答的经营问题
- 1. 资产负债表看家底:钱从哪来、压在哪、结构是否健康
- 2. 利润表看质量:收入含金量、毛利来源、费用效率与利润可持续性
- 3. 现金流量表看生存:经营、投资、筹资三类现金流的组合含义
二、三表勾稽与关键指标
- 1. 三条主勾稽:资产=负债+所有者权益、净利润与未分配利润、收入与销售收现及应收变动
- 2. 偿债、营运、盈利、发展四类指标;ROE杜邦拆解把“赚钱能力”拆成三件事
- 3. 经营决策者最该看的五个数字与三个背离信号:利润增现金降、收入增毛利降、资产增周转降
- 案例:某制造企业“增收不增利不增现金”的三表溯源
三、从数据到判断
- 1. 趋势分析、结构分析、同业对标三种读法的适用边界与口径修正
- 2. 异常科目追问清单:应收、存货、其他应收款、在建工程、短期借款
- 3. 一页纸经营看板:把三张表压缩成经营决策者五分钟能读完的判断结论
盈亏平衡——把赚不赚钱算成一条线
盈亏平衡——把赚不赚钱算成一条线
一、本量利模型与成本性态
- 1. 固定成本与变动成本划分:按性态不按科目,混合成本的拆分方法
- 2. 边际贡献与边际贡献率:为什么“降价5%要多卖多少才不亏”
- 3. 单一产品与多产品结构下的盈亏平衡点:销售量法与销售额法
二、盈亏平衡点的经营应用
- 1. 保本销量、保本销售额与目标利润倒推:从“想赚多少”反推“要卖多少”
- 2. 安全边际与经营杠杆:扩产、加人、投广告之前先算承受度
- 3. 报价与订单决策:特殊订单是否接、最低可接受价格、产能瓶颈下的贡献排序
- 课堂测算:假设订单后销量为原来的130%,比较不同报价与成本条件下的利润变化
三、敏感性与决策边界
- 1. 单价、销量、单位变动成本、固定成本四因素敏感性排序
- 2. 模型假设与局限:相关范围、期间口径、多产品结构变化的干扰
- 3. 现场填一版本企业的盈亏平衡测算表与保本点、安全边际
现金流——利润不等于钱,增长也可能断链
现金流——利润不等于钱,增长也可能断链
一、现金流量与利润的背离
- 1. 权责发生制与收付实现制:利润为什么“看得见摸不着”
- 2. 应收、存货与应付对营运资金的不同影响:区分资金占用和供应商信用,结合账期与付款变化测算
- 3. 存贷双高、短贷长用、其他应收款占用等资金早期风险信号
二、现金转换周期与资金缺口预测
- 1. 现金转换周期=存货天数+应收天数−应付天数,及行业对标口径
- 2. 13周滚动现金流预测:收款、付款、工资、税费、资本开支五类口径
- 3. 自由现金流与“增长的钱从哪来”:扩张期利润为正、经营现金流为负的解释与应对
- 课堂测算:假设利润为原来的114%,分析扩产企业仍需借款的现金缺口
三、现金管控动作
- 1. 回款管理:账龄分级、信用政策、催收节奏与责任归属
- 2. 付款与库存:付款排程、以销定采、呆滞料与积压库存处置
- 3. 融资与预警:授信额度、最低现金余额、三条预警线与资金周报机制
预算编制——把明年的目标变成可执行的数字
预算编制——把明年的目标变成可执行的数字
一、全面预算的框架与起点
- 1. 经营预算、资本预算、财务预算三层结构及其勾稽关系
- 2. 以销定产、以产定采:销售预算为什么是起点,目标如何从战略与市场倒推
- 3. 预算组织与编制日历:谁编、谁审、谁批、什么时候定稿
二、编制方法与博弈控制
- 1. 固定、弹性、零基、滚动预算的适用场景与组合使用
- 2. 目标设定的三层口径:保底、承诺、挑战;避免“去年数乘系数”与预算松弛
- 3. 费用预算与人员编制:按动因编、按产能倒推人数、商务费与差旅费红线
- 案例:一份“人人都能完成”的预算,如何让公司错失扩产窗口
三、执行控制与偏差管理
- 1. 预算执行率与偏差分析:量差、价差、进度差分开看
- 2. 预警线、调整权限与例外审批:预算刚性在哪里、弹性在哪里
- 3. 预算与绩效联动:指标口径、考核周期与避免“年底突击花钱”
经营复盘——把经营分析会开成决策会
经营复盘——把经营分析会开成决策会
一、复盘框架与会议机制
- 1. 经营复盘四步:回顾目标—评估结果—分析原因—形成动作
- 2. 月度经营分析会的议程、参会角色与材料清单:一页看板+三张差异表
- 3. 财务在会上的角色:不汇报数字,提供判断依据与备选方案
二、差异归因与问题定位
- 1. 量差/价差/结构差三步归因法:从“收入差了多少”到“差在哪个客户哪个品”
- 2. 费用效率与投入产出:每一元费用带来多少销售、人均业绩如何对标
- 3. 找根因的五个追问:口径、时点、结构、责任、可复制性
- 案例:一次复盘会发现真正的亏损来源不是售价,而是产品结构
- 演练:给定一组月度经营数据,分组完成一次差异归因并形成行动清单
适合对象
企业管理业务骨干、总经理,以及参与经营分析的财务人员
课程定位与主要问题
面向企业管理骨干、总经理及参与经营分析的财务人员,围绕三张报表、盈亏平衡、现金流、预算和经营复盘开展模型测算
课程适配与选型边界
一天经营分析实务课。面向总经理、业务骨干和参与经营分析的财务人员,练习三表联读、盈亏平衡和现金流测算、预算编制及经营复盘
适合对象
企业管理业务骨干、总经理,以及参与经营分析的财务人员
训练场景
一天经营分析实务课。面向总经理、业务骨干和参与经营分析的财务人员,练习三表联读、盈亏平衡和现金流测算、预算编制及经营复盘
授课安排
1天。专题讲授+案例研讨+模型测算演练+小组研讨
课程侧重
一日经营分析课,以三表联读、盈亏平衡、现金流、预算测算和经营分析会议为主要练习
核心收益
- 联读三张报表并识别经营变化
- 练习盈亏平衡、订单和利润测算
- 分析营运资金与现金转换周期
- 编制预算并形成经营复盘行动记录
课程背景与交付信息
课程安排:1天,6小时/天
围绕原稿教学议题开展案例和练习;匿名企业和未附可核验来源的数值案例按教学情景讨论,实际应用须核对资料与适用条件
授课方式
专题讲授+案例研讨+模型测算演练+小组研讨
课程内容重点
01开篇: 破冰导入——经营决策者问的三个问题,财务为什么常常答不上来
02看三张表——用经营决策者的语言还原经营
03盈亏平衡——把赚不赚钱算成一条线
04现金流——利润不等于钱,增长也可能断链
05预算编制——把明年的目标变成可执行的数字
06经营复盘——把经营分析会开成决策会
讲师介绍
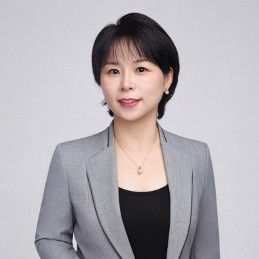
杜俊娥
财税管理实战专家
杜俊娥,财税管理实战专家,高级会计师/CPA/CTA。20余年实战经验,曾任朗基集团、奥园地产财务总监。擅长财税风险管控、成本精细化及税务规划,累计助力企业节税超3200万
地产建筑施工物业管理电商服装半导体
查看讲师主页
课程差异说明
一日经营分析课,以三表联读、盈亏平衡、现金流、预算测算和经营分析会议为主要练习
课程常见问题
这门课适合哪些岗位?
企业管理业务骨干、总经理,以及参与经营分析的财务人员。
课程主要训练哪些内容?
开篇: 破冰导入——经营决策者问的三个问题,财务为什么常常答不上来;看三张表——用经营决策者的语言还原经营;盈亏平衡——把赚不赚钱算成一条线
课堂会练习哪些能力?
联读三张报表并识别经营变化;练习盈亏平衡、订单和利润测算;分析营运资金与现金转换周期
课程的时长和授课形式是什么?
1天。专题讲授+案例研讨+模型测算演练+小组研讨
这门课的训练侧重是什么?
一日经营分析课,以三表联读、盈亏平衡、现金流、预算测算和经营分析会议为主要练习