银行信贷风险事后识别与处置

风险扫描——动态监控与异常捕捉之后继续拆到事后风险信息排查和建立风险信息抓取及回访机制,让参训团队知道第一轮该跟进什么

2天,12小时 销售管理

课程大纲

课程总览

内容重点
  • 第一篇:事后风险信息排查
  • 导入/

风险扫描——动态监控与异常捕捉

一、建立风险信息抓取及回访机制
  • 1. 风险信息自动抓取推送
  • 1. 与天眼查等平台信息对接
  • 2. 爬虫技术爬取企业风险相关信息
  • 2. 定期回访机制
  • 1. 季度回访
  • 2. 资料刷新
  • 3. 实地走访
  • 4. 侧面验证
  • 案例:某银行信贷业务事后非预约时间去某企业门口蹲守数出货卡车数量
二、透过公开信息看风险
  • 1. 看企业涉诉案件
  • 1. 作为被告的案件
  • 2. 作为原告的案件
  • 案例:信贷业务事后跟进中某企业作为原告起诉其客户拖款资金链紧张
  • 3. 质押登记信息变化
  • 案例:信贷业务事后跟进中某企业由于质押物贬值新增质押物登记记录
  • 2. 看企业股东变化信息
  • 1. 大股东变化
  • 2. 法人变化
  • 案例:信贷业务事后跟进中某企业实控人卸任法人金蝉脱壳
三、透过企业变化信息看风险
  • 1. 客户资金使用用途与约定不符
  • 案例:信贷业务事后跟进中企业拿融资款去支付其他借款
  • 2. 老板及核心管理层变化
  • 案例1:某银行信贷业务事后发现老板与老板娘第三者感情问题
  • 案例2:信贷业务事后跟进中发现某企业核心管理层另起炉灶
  • 案例3:同行偶遇某企业副总得知原企业订单下滑经营困难
  • 3. 企业用融资款对外多元投资
  • 案例:信贷业务事后跟进中某企业用融资款对外投资失败导致企业资金链断裂
  • 4. 企业主要经营指标异常变化
  • 1. 销售额大幅下滑:行业下滑、订单减少、产品迭代失去竞争力、营销能力跟不上
四、透过押品价值波动看风险
  • 1. 抵押的房产出现大幅跌价
  • 2. 抵押的股票价格跌破平仓线
  • 3. 抵押物的流动性出现问题或大幅贬值
  • 案例:信贷业务事后跟进中某企业抵押物出现价格下跌,增加企业货压比例
  • 4. 担保人资信发生重大变化
五、事后风险识别六步法
  • 1. 发掘风险信号
  • 2. 分析动因

风险演变——传导路径与升级规律

一、安全区
  • 1. 问题初现,企业状况开始变坏
  • 2. 负债率升高、流动性恶化
二、风险初现区
  • 1. 问题已经暴露
  • 2. 企业融资补窟窿
三、风险加重区
  • 1. 融资困难
  • 2. 与债权人商议解决欠款方案
四、清算区
  • 1. 企业资不抵债
  • 2. 企业开始转移资产
五、无清偿区
  • 1. 开始清算、破产
  • 2. 大部分债权人蒙受损失

风险处置——分级应对与化解机制

一、安全区:抽离
  • 梳理一、安全区的指标口径、风险信号和合规要求
  • 讨论:这种情形下你是客户经理/风控人员会如何选择?
  • 1. 什么都不做
  • 2. 款项到期收回不再继续放款
  • 3. 观察企业是否可以扭转局面
二、风险初现区:跳伞
  • 梳理二、风险初现区的指标口径、风险信号和合规要求
  • 讨论:这种情形下你是信贷人员会怎么做?
  • 1. 做挽救计划:增加融资款或增加担保以挽救客户
  • 案例:深圳地铁对万科追加借款试图挽救万科的
  • 2:提前收款
  • 案例:某企业由于诉讼银行账户被冻结即刻开始催收收款
  • 3. 直接起诉
  • 案例:某客户回款计划未谈拢
三、风险加重区:自救
  • 梳理三、风险加重区的指标口径、风险信号和合规要求
  • 讨论:这种情形下你是信贷人员如何自救?
  • 1. 寻找抓手
  • 2. 防止资产转移
  • 案例:某企业出现再融资困难时取得企业库存明细,通过库存变现收回欠款
四、清算区:据理力争
  • 1. 积极申报债权
  • 2. 争取优先权
五、无清偿区:锲而不舍
  • 1. 跟进清算进度与结果
  • 2. 颗粒归仓
  • 课程总结与课后计划

适合对象

银行客户经理、银行风控人员、银行管理层、信贷公司销售及风控人员

课程定位与主要问题

数据看得见,但难以转成业务判断和管理动作时,训练重点应放在判断标准和后续跟进方式上

核心收益

  • 指标判断更清楚:风险信号、证据要求和处置边界,先讲清对象、约束和判断标准
  • 围绕风险扫描——动态监控与异常捕捉梳理关键判断点,避免停留在概念解释
  • 借助事后风险信息排查完成一次可复盘的应用演练
  • 输出建立风险信息抓取及回访机制相关的后续跟进清单,方便课后跟踪

课程背景与交付信息

在银行信贷业务已经授予了相应的额度开始合作后是不是就高枕无忧、坐等客户回款了呢?显然不是,因为外部环境在变化、客户业务也在发展,风险也是随之而变的。为了做到资金放得出去、收得回来,我们须要在业务的运行过程中实时跟进,尽早识别出可能影响企业经营状况、还款能力的风险点,及时介入做好相应的风险处置

本课程结合多年的信贷风险事后识别与处置实战案例,对信贷风险事后的爆发点进行了梳理,通过结果归因、案例剖析,详尽讲授了信贷事后风险的动因分析及处置方案,为确保信贷资金的顺利收回保驾护航

课程时间

2天,12小时

授课方式

课堂讲授、问题思考、小组讨论、点评及拆解、实战案例分享

课程内容重点

01风险扫描——动态监控与异常捕捉
02事后风险信息排查
03建立风险信息抓取及回访机制
04与天眼查等平台信息对接
05爬虫技术爬取企业风险相关信息

讲师介绍

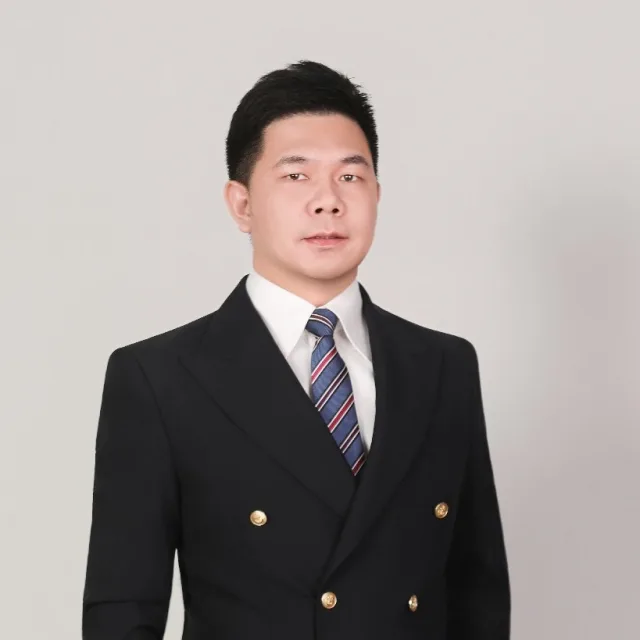
范文伟 讲师头像

范文伟

金融贷款管理与清收策略专家

范文伟,金融贷款管理与清收策略专家,拥有近20年风控与催收经验。擅长信贷风险全流程管理及逾期账款清收,曾主导腾讯云等大型项目,累计清收超10亿逾期账款,具备深厚的财务分析与风控体系构建能力

金融科技通讯快消供应链跨境电商
查看讲师主页

课程差异说明

本课程页面围绕《银行信贷风险事后识别与处置》重点呈现课程定位、适合对象、核心收益和 4 个主要模块,便于快速判断培训匹配度

课程常见问题

这门课适合哪些学员参加?

银行客户经理、银行风控人员、银行管理层、信贷公司销售及风控人员。

学习这门课可以获得什么收益?

看清风险信号、证据要求和处置边界,先讲清对象、约束和判断标准;围绕风险扫描——动态监控与异常捕捉梳理关键判断点,避免停留在概念解释。

课程通常安排多长时间?

课程通常可按2天,12小时安排,具体节奏会结合企业培训目标、学员基础和现场安排确认

课程采用什么授课方式?

课程主要采用课堂讲授+问题思考+小组讨论+点评及拆解+实战案例分享,强调理解、讨论、工具练习和业务场景应用

企业可以基于这门课做定制吗?

可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配