数据资源入表与财税风险识别
本课程紧扣《企业数据资源相关会计处理暂行规定》,系统解析数据资源从资产确认、初始计量到报表列示的全流程会计处理。结合真实案例,深入剖析企业所得税、增值税等税务合规要点及风险识别策略,帮助财务管理者掌握数据治理、确权评估及交易机制,实现数据资产价值最大化与合规运营
2天 税务管理
课程大纲
导入:政策背景与重大意义
数据资源入表的重要性
- 对企业财务状况的影响:提升资产准确性、优化资产结构与财务表现、影响估值与融资
- 对企业决策的支持作用:提供精准信息、优化资源配置、促进数据驱动的业务创新
- 思考与讨论:数据、数据资源、数据资产三者有区别吗?
典型案例分享
- 全国首笔旅游景区数据资产入表
- 青岛地铁数据资源集获批授信额度6000万
- 深圳市首例数据资产质押融资
数据资源的财务核算
数据资源的初始计量
- 外购数据资源的成本构成:购买价款确定、相关税费处理、其他直接支出
- 案例:数字图书馆的成本来源
- 自行开发数据资源的成本核算:研发阶段划分、费用资本化判断、支出归集与分配
- 案例:华塑股份将数据资源全部计入存货
- 案例:中国移动、中国联通、中国电信将数据资源计入开发支出
数据资源的出售
- 确认处置收益或损失
- 相关税费的核算
- 对财务报表的影响
- 思考与讨论:转让数据资源的定价是否公允如何判断?
数据资源的报表列示与披露
资产负债表相关列示
- 在存货项目列示
- 在无形资产项目列示
- 在开发支出项目列示
相关披露要求
- 确认为无形资产的数据资源披露
- 确认为存货的数据资源披露
- 其他披露要求
数据资源入表的税收政策与风险识别
税收政策与法规解读
- 涉及的数据资源相关税种:企业所得税、增值税
- 数据资源入表在企业所得税、增值税等方面的法规要点
税收合规与风险识别
- 税收优惠政策的适用条件:高新技术企业认定、研发费用加计扣除
- 企业所得税方面风险:价值确定风险、折旧摊销风险
- 思考与讨论:数据资产的摊销期限应该是几年?
- 增值税方面风险:税率风险、纳税行为判断风险、发票管理风险
- 思考与讨论:数据资源作为存货入账,销售存货税率为多少?
- 思考与讨论:转让数据资产是混合销售行为还是兼营行为?
- 税收优惠政策适用方面风险:条件是否符合、申报材料风险
税收风险防范策略
- 加强对数据资源相关业务的税务风险评估和监控
- 密切关注税收政策的变化
- 加强与税务机关的沟通协调
数据资源入表面临的挑战
数据的有效治理与管理
- 数据质量的把控
- 数据安全与隐私保护
- 案例:某互联网公司数据资源入表失败
数据的确权和交易
- 权利归属的明确
- 交易机制的建立
- 案例:杭州互联网法院的数据产品法律属性及权益保护案例
适合对象
企业董事长、总经理等企业高层管理者、财务总监、财务经理、财务主管、税务经理、税务专员、负责数据资产管理的相关业务负责人
课程定位与主要问题
不清楚数据、数据资源与数据资产的区别,难以准确界定入表范围 缺乏数据资源初始计量与后续计量的具体操作指引,财务核算规范性不足 对数据资源相关的企业所得税、增值税政策理解不深,存在税务合规隐患 面临数据质量把控、安全隐私保护及确权交易等管理难题,阻碍数据价值释放 不知如何通过数据资源入表优化资产结构,提升企业估值与融资能力
课程适配与选型边界
这部分用于判断《数据资源入表与财税风险识别》是否适合当前培训需求,重点看对象、场景、模块和讲师适配度
适合对象
企业董事长、总经理等企业高层管理者、财务总监、财务经理、财务主管、税务经理、税务专员、负责数据资产管理的相关业务负责人
业务问题
不清楚数据、数据资源与数据资产的区别,难以准确界定入表范围 缺乏数据资源初始计量与后续计量的具体操作指引,财务核算规范性不足 对数据资源相关的企业所得税、增值税政策理解不深,存在税务合规隐患
训练重点
课程内容重点包括导入:政策背景与重大意义、第一讲:数据资源的财务核算、第二讲:数据资源的报表列示与披露等,实际取舍可按企业需求和课时安排确认
选型判断
建议结合参训对象基础、当前业务场景、期望课时、讲师经验,由侯占芳主讲来判断是否匹配
这门课程适合用于判断参训对象、讲师背景、课程大纲、训练收益和交付安排是否匹配;如果仍在了解主题概念,可先查看相关主题、方案或知识内容。具体配套材料与练习产出,以沟通后的课程安排为准。
核心收益
- 指标判断更清楚:风险信号、证据要求和处置边界,先讲清对象、约束和判断标准
- 围绕导入:政策背景与重大意义梳理关键判断点,避免停留在概念解释
- 借助数据资源的财务核算完成一次可复盘的应用演练
- 输出数据资源的报表列示与披露相关的后续跟进清单,方便课后跟踪
课程背景与交付信息
随着数字化转型的深入推进,数据已成为企业核心生产要素。财政部发布《企业数据资源相关会计处理暂行规定》,标志着数据资源正式纳入会计核算体系,实现了数据资产化的关键一步。这一变革不仅拓展了会计核算范围,更对企业的财务报告质量、资产结构优化及融资能力产生深远影响
然而,数据资源入表在实践中面临诸多挑战,包括资产属性确认难、成本计量复杂、税务处理不明确以及数据治理与合规风险高等问题。企业亟需建立规范的财务核算体系,准确反映数据资源价值,同时有效识别和防范潜在的财税风险,以应对新政策带来的机遇与挑战
课程内容重点
01导入:政策背景与重大意义
02第一讲:数据资源的财务核算
03第二讲:数据资源的报表列示与披露
04第三讲:数据资源入表的税收政策与风险识别
05第四讲:数据资源入表面临的挑战
讲师介绍
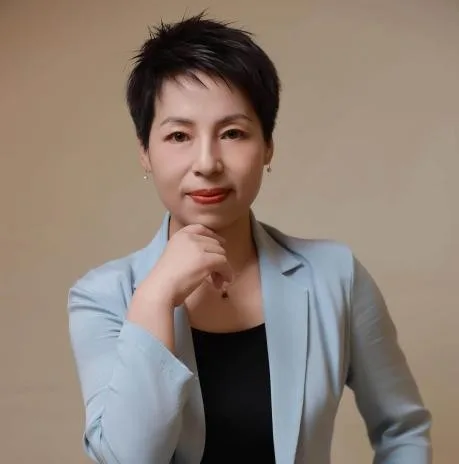
侯占芳
高级会计师
高级会计师、注册税务师,30年财税实战经验。擅长财税风险管控、财报分析及AI+财税应用,曾任集团财务总监,现任高校客座教授,可结合企业内训场景开展课程讲授与案例讨论
电力能源金融银行政府国企交通基础设施建筑工程通信
查看讲师主页
课程差异说明
本课程页面围绕《数据资源入表与财税风险识别》重点呈现课程定位、适合对象、核心收益和 5 个主要模块,便于快速判断培训匹配度
课程常见问题
数据资源入表财税风险培训适合哪些团队?
企业董事长、总经理等企业高层管理者、财务总监、财务经理、财务主管、税务经理、税务专员、负责数据资产管理的相关业务负责人。
这门《数据资源入表与财税风险识别》适合哪些企业或学员?
企业董事长、总经理等企业高层管理者、财务总监、财务经理、财务主管、税务经理、税务专员、负责数据资产管理的相关业务负责人。
这门课主要解决什么问题?
不清楚数据、数据资源与数据资产的区别,难以准确界定入表范围 缺乏数据资源初始计量与后续计量的具体操作指引,财务核算规范性不足 对数据资源相关的企业所得税、增值税政策理解不深,存在税务合规隐患。课程页重点说明单门课程的训练重点和适配场景,不替代主题页对税务管理的系统解释
课程内容通常会覆盖哪些训练重点?
可重点查看页面中的课程内容重点和课程大纲。本课程当前呈现的核心模块包括导入:政策背景与重大意义、第一讲:数据资源的财务核算、第二讲:数据资源的报表列示与披露等
如何判断这门课和同主题其他课程怎么选?
优先比较参训对象、行业场景、讲师背景、案例方向、课时长度和大纲深度;同一主题下的多门课应承担不同课程定位,避免只按泛主题词判断


