尽职调查的常用方法与关键控制点
围绕尽职调查的原则和框架,学习法律政策、人力资源及盈利能力调查,结合访谈与资料分析识别关键事项和风险控制点
6小时 投融资管理
课程大纲
尽职调查的一般原则
尽职调查的一般原则
- 尽职调查的性质
- 真相是什么
- 请不要对我说谎
- 尽职调查目的
- 风险在哪里
- 我们是否可以承担或控制
- 尽职调查责任
- 实事求是
- 实话实说
- 利用专家工作
- 会计师、律师等
尽职调查的框架
尽职调查的框架
- 尽职调查基础分析
- 项目可行性分析及产业分析工具方法基础
- 尽职调查的目标
- 尽职调查分类
- 尽职调查程序
- 尽职调查工具方法
- 不同投资策略或目标的尽职调研差异分析
- 尽职调查的关键事项分析
- 企业基本情况
- 企业管理层、团队评估
- 企业业务调研
- 财务报表分析
- 企业法律风险
- 企业战略、商业模式与经营
- 企业竞争与行业分析
- 经营状况及其变动
- 行业政策法规影响
- 其他
- 环境评估
- 潜在的法律纠纷
- 尽职调查的要诀:987654321
- 见过90%以上股东和管理层
- 坚持8点钟到公司
- 到过至少7个部门
- 在企业连续呆过6天
- 对企业的团队、管理、技术、市场、财务5个要素进行过详细调查
- 与至少公司的4客户面谈过
- 调查3个以上的同类企业或竞争对手
- 有不少于20个关键问题
- 至少与公司的普通员工吃过1次饭
法律、政策风险的调查
法律、政策风险的调查
- 以时间为轴线,调查清楚企业的演变过程
- 以发现风险为目的
- 以演变过程中的法律文件为依据
- 尤其需要关注细节问题(魔鬼隐藏于细节之中)
- 股东及高管重大违规记录调研
- 企业工商、环保等违规风险调研
- 企业担保、股权质押、诉讼风险等隐性金融类法律风险调研
- 企业劳动人事法律风险调研
- 企业业务资质核准合规性、商务法律风险调研
- 知识产权保护法律风险调研
- 未来法律法规政策调整法律风险调研
- 其他法律风险调研
如何进行人力资源调查
如何进行人力资源调查
- 人事部门了解人员数量、部门分布、人员各项结构
- 人事部门的工资册,分析人员成本、部门分布
- 财务部门了解工资成本和其他人事费用
- 注意主要管理人员的工资水平和变化
- 主要管理人员、业务骨干的简历,各部门访谈中注意收集评价
- 企业的各项人事政策、激励制度
- 部门访谈中注意了解各部门对人事政策和激励制度的评价和建议,收集各部门的成本
- 了解当地的平均工资水平
如何进行盈利能力调查
如何进行盈利能力调查
- 以毛利率、存货周转率、应收账款周转率为指标,对市场情况以及市场地位进行调查
- 以利润率为指标,对成本进行分解调查
- 损益表中,主营业务收入后面每项内容与主营业务收入的比例
- 总成本中每项成本的比例(或单位产品成本中各项成本的比例)
- 经营现金流分析
- 行业比较分析
- 选择行业上市公司,将有关指标进行对比
- 分析同行业上市公司的经营特点
- 会计政策对利润核算有重大影响,应该了解公司会计政策
- 税务政策调查
如何进行部门访谈
如何进行部门访谈
- 销售部门
- 部门内部机构设置、人员数量及分布、销售人员考核与奖惩制度
- 企业总体销售政策、产品定价策略,重点销售区域、主要销售方式
- 对产品质量的反应、客户对产品质量的反馈
- 售后服务、客户关系
- 提高销售业绩的措施和需要的政策或支持
- 供应部门
- 部门内部结构设置、人员数量及分布、人员考核与奖惩制度
- 采购政策、供应商关系
- 节约成本的措施和需要的政策或支持
- 生产部门
- 部门内部结构设置、人员数量及分布、人员考核与奖惩制度
- 提高效率、节约成本的措施和需要的政策或支持
- 质检部门:质量检测流程和控制制度、改进建议
- 各部门对本部门奖惩制度及其他业务流程的评价和建议
- 7. 如何进行业务流程评估
- 业务流程评估主要参照部门访谈结果和财务指标比较结果来进行
- 除企业内部访谈结果之外,可根据企业的问题,寻找行业专家,或其他类似业务流程公司人员咨询,借鉴其他方面的经验
- 除对现状进行评价外,需要提出流程优化的建议
- 业务流程优化建议需要考虑大致的成本要求
- 一般而言,业务流程优化主要在以下方面
- 销售业绩提高-销售部门的销售政策和人员激励制度
- 效率提高- 生产流程的优化、设备的利用、产供销之间的衔接
- 成本降低- 供应部门的控制制度、生产过程的成本控制
- 质量提高- 质量检测流程的优化、客户意见的反馈和处理方式
适合对象
企业中高层管理人员、财务人员、投融资及尽职调查人员
课程定位与主要问题
围绕尽职调查的原则和框架,学习法律政策、人力资源及盈利能力调查,结合访谈与资料分析识别关键事项和风险控制点
课程适配与选型边界
结合参训岗位、课程内容和相邻课程区别判断是否适合当前需求
适合对象
企业中高层管理人员、财务人员、投融资及尽职调查人员
讨论内容
讨论尽职调查原则与框架、法律政策和人力资源及盈利能力调查、资料核验、部门访谈组织和调查风险
课程区别
本课为六小时尽调方法专课;企业并购管理课覆盖更完整的并购交易过程,尽调是其中的一个环节
使用边界
尽调方法用于识别需核实的问题,不替代法律、审计或投资结论;调查访问与资料使用须取得相应授权并核对信息来源
尽调方法用于识别需核实的问题,不替代法律、审计或投资结论;调查访问与资料使用须取得相应授权并核对信息来源
核心收益
- 理解尽职调查的一般原则、框架与关键事项
- 掌握法律政策、人力资源及盈利能力调查的基本方法
- 学习组织部门访谈、核验资料并识别调查风险
- 理解原稿中的调查经验要点及其适用边界
课程背景与交付信息
课程结合《尽职调查的常用方法与关键控制点》的实际业务场景展开,帮助学员梳理当前背景、关键问题与后续落地动作。
授课方式
可围绕原稿课纲开展案例讲解,结合尽职调查与部门访谈场景进行讨论
课程内容重点
01尽职调查的一般原则
02尽职调查的框架
03法律、政策风险的调查
04如何进行人力资源调查
05如何进行盈利能力调查
06如何进行部门访谈
讲师介绍
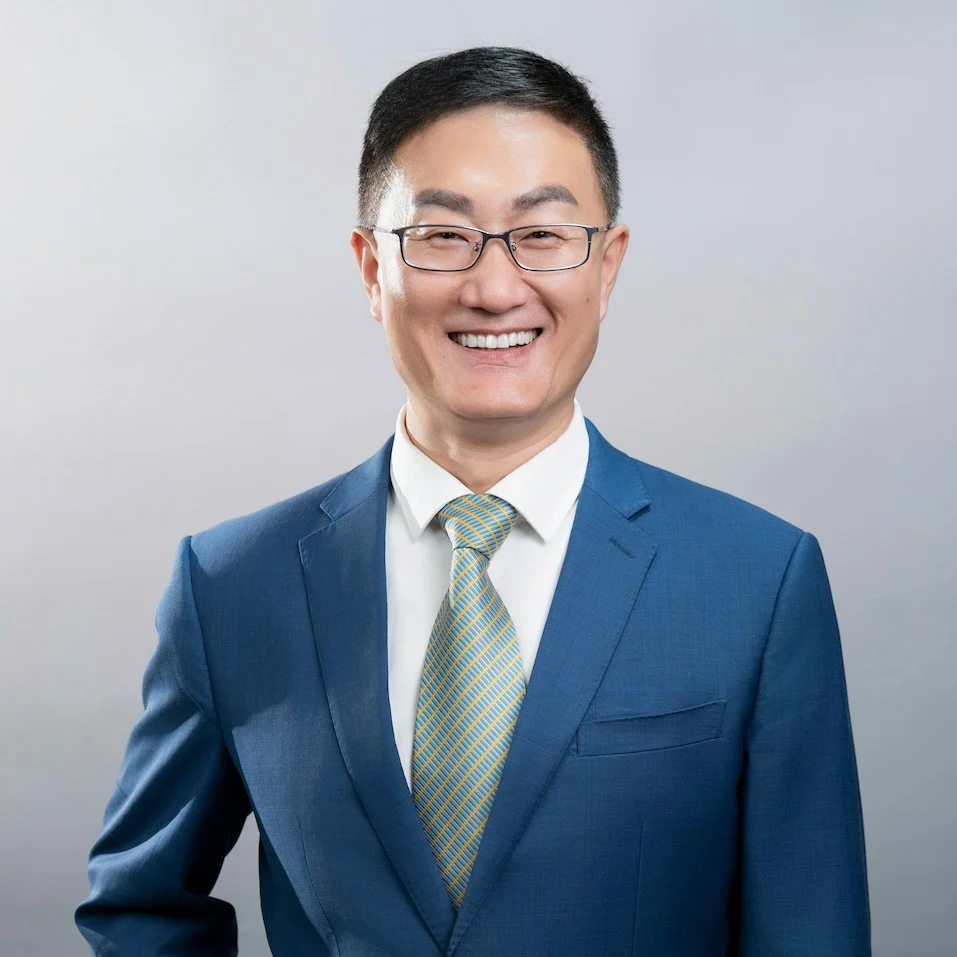
刘光耀
上市公司执行董事
上市公司执行董事,20余年公司治理与资本运作实战经验。专注企业IPO、并购重组及国企混改,服务多家500强企业与央企集团,具备深厚的资本路径规划与治理优化能力,可结合企业内训场景开展课程讲授与案例讨论
金融银行水电能源通信行业汽车交通食品饮料科技创新
查看讲师主页
课程差异说明
本课为六小时尽调方法专课;企业并购管理课覆盖更完整的并购交易过程,尽调是其中的一个环节
课程常见问题
《尽职调查的常用方法与关键控制点》适合哪些学员?
企业中高层管理人员、财务人员、投融资及尽职调查人员。
课程讨论哪些工作内容?
讨论尽职调查原则与框架、法律政策和人力资源及盈利能力调查、资料核验、部门访谈组织和调查风险
课程时间如何安排?
课程通常可按6小时安排,具体节奏会结合企业培训目标、学员基础和现场安排确认
与相邻课程的重点有什么区别?
本课为六小时尽调方法专课;企业并购管理课覆盖更完整的并购交易过程,尽调是其中的一个环节
使用课程方法时应注意什么?
尽调方法用于识别需核实的问题,不替代法律、审计或投资结论;调查访问与资料使用须取得相应授权并核对信息来源