企业中长期激励

比较国企项目跟投、超额利润分享、科技型企业股权分红、混合所有制员工持股及上市公司股权激励,学习方案流程和股权管理。区分适用主体、历史政策与方案讨论参数,避免将不同制度条件混用

1-2天 国企治理

课程大纲

国企中长期激励政策解读、实施背景

国企中长期激励政策解读、实施背景
  • 实施背景
  • 第一阶段(2013年前):探索阶段
  • 关键文件《中共中央关于全面深化改革若干重大问题的决定》
  • 第二阶段(2014-2020年):建立阶段
  • 政策主题:国有资产监督管理与激励约束制度,区分具体文件及适用主体
  • 第三阶段:原稿以2020年起的实践作为落地阶段教学分期,不代表截至2026年的完整政策清单
  • 历史政策:《国企改革三年行动方案》(2020—2022年);比较“科改示范行动”“双百行动”等适用政策
  • 国企中长期激励实施要点
  • 人员重点激励
  • 激励与约束相统一
  • 避免重复激励
  • 避免国有资产流失
  • 政策解读
  • 《国有控股上市公司(境内)实施股权激励试行办法》
  • 激励对象:公司高管以及对公司业绩有重要影响的技术业务骨干
  • 激励方式:股票期权、股票增值权、限制性股票等
  • 《国有科技型企业股权和分红激励暂行办法》
  • 激励对象:签订了劳动合同的企业经营管理人员和高级技术人员
  • 股权激励:股权出售、股权奖励、股权期权等
  • 分红激励:包括项目分红和岗位分红
  • 《关于国有控股混合所有制企业开展员工持股试点的意见》
  • 激励对象:对经营业绩和持续发展有重要影响的经营管理人员及业务骨干;133号文员工持股总量原则上不高于总股本30%,不是员工人数上限
  • 员工通过现金出资等形式购买所属企业发行的股票
  • 依法享有股票分红及股票增值带来的收益

国企员工跟投机制

国企员工跟投机制
  • 项目跟投机制的适用范围
  • 创投企业:《国务院关于印发改革国有资本授权经营体制方案的通知》(国发〔2019〕9号)
  • 创新领域:三新业务(新产业、新业态、新商业模式)

国企员工跟投实施路径

国企员工跟投实施路径
  • 跟投机制企业的条件
  • 主业处于充分竞争行业和领域
  • 符合国家或地方产业发展规划
  • 法人治理结构健全,董事会建设规范,建立了权责对等、运转协调、有效制衡的决策执行监督机制
  • 财务管理、人力资源管理、经营业绩考核、合规内控等内部管理体系和机制健全
  • 跟投人员的范围
  • 强制跟投人员和自愿跟投人员
  • 跟投人员劳动关系、参与范围及强制或自愿条件,按具体适用制度和经批准方案确定,不统一要求参加所有业务
  • 跟投资格须核验适用制度;特别审查机关任命的国企领导人员、监事、独立董事及亲属的限制,不能把亲属最多一人等条件作为所有国企统一规定
  • 不得借代持或名义持股规避适用资格与跟投限制;具体持有方式须按适用制度和授权方案核验
  • 跟投的额度及比例
  • 方案研讨:原稿跟投比例5%~30%作为设计参数讨论,非全国统一法定比例
  • 方案研讨:部分创新业务、科技成果转化领域;原稿50%的跟投比例仅作参数讨论,须依适用制度和审批条件确定
  • 方案研讨:原稿单人额度5%作为参数讨论,非统一法定上限
  • 并须设置强制跟投人员的最低出资额和自愿跟投人员的最高出资额
  • 跟投平台及方式
  • 合伙制平台、公司制平台和资管计划平台等
  • 跟投平台间接持有业务子公司股权
  • 跟投管理核心要点
  • 跟投平台管理
  • 跟投人员增资或减资
  • 审计评估
  • 信息披露
  • 跟投收益核算原则
  • 跟投收益一般包括分红收益和增值收益
  • 分红收益跟投人员按照出资金额占比与其他股东同等享受股权分红收益
  • 增值收益为股权退出后一次性支付的方式予以兑现,以认缴比例承担盈亏
  • 跟投退出实施路径
  • 股权转让
  • 整体回购
  • 独立上市
  • 案例分享

超额利润分享机制:区分双百科改示范等适用主体与其他企业方案

超额利润分享机制:区分双百科改示范等适用主体与其他企业方案
  • 超额利润分享的适用范围
  • 商业一类
  • 成长型企业,企业战略清晰,中长期发展目标明确
  • 《超额利润分享方案》制定当年已实现利润以及年初未分配利润为正值
  • 法人治理结构健全,人力资源管理基础完善
  • 建立了规范的财务管理制度,近三年没有因财务、税收等违法违规行为受到行政、刑事处罚
  • 超额利润分享的实操要点
  • 战略引领
  • 超额利润分享在制定业绩目标时要与战略发展规划的目标相匹配
  • 实施周期不能是一年,而是三年
  • 超额利润共享额兑现时需要延期分期兑付
  • 市场导向
  • 按市场评价贡献、贡献决定报酬的原则
  • 岗位级别低的人员完全允许获得比岗位级别高的人员的激励额度
  • 增量激励
  • 超额利润共享额全部源于企业创造的增量利润
  • 不存在存量利润分享的嫌疑
  • 四个不低于:按“双百企业”“科改示范企业”2021年超额利润指引的适用范围核验以下四个基准,不能直接作为所有企业统一规则
  • 企业的利润考核目标
  • 按照企业上一年净资产收益率计算的利润水平
  • 企业近三年平均利润
  • 按照行业平均净资产收益率计算的利润水平
  • 实施步骤
  • 第一步,制定和审批《超额利润分享方案》
  • 第二步,制定和审核《超额利润分享实施细则》
  • 第三步,制定和审核《超额利润分享兑现方案》

国有科技型企业股权和分红激励

国有科技型企业股权和分红激励
  • 实施条件
  • 高新技术企业、转制院所企业及所投资的科技企业、高等院校和科研院所投资的科技企业、纳入科技部“全国科技型中小企业信息库”的企业、国家和省级认定的科技服务机构
  • 产权明晰、发展战略明确、管理规范、内部治理结构健全并有效运转
  • 企业建立了规范的内部财务管理制度和员工绩效考核评价制度
  • 年度财务会计报告经过中介机构依法审计,且激励方案制定近3年(以下简称近3年)没有因财务、税收等违法违规行为受到行政、刑事处罚
  • 成立不满3年的企业,以实际经营年限计算
  • 区分转制院所、高等院校和科研院所投资企业及国家认定高新技术企业的适用条件
  • 研发费用:核验2016办法相应主体的3%条件;国家认定高新技术企业按财资〔2018〕54号不再设研发费用指标条件
  • 研发人员:核验2016办法相应主体的10%条件;国家认定高新技术企业按财资〔2018〕54号不再设研发人员指标条件
  • 成立时间:不满3年的企业,以实际经营年限计算
  • 国家和省级认定的科技服务机构
  • 近3年科技服务性收入不低于当年企业营业收入的60%
  • 科技服务性收入的规定
  • 企业成立不满3年的,不得采取股权奖励和岗位分红的激励方式
  • 企业应当与激励对象约定股权期权授予和行权的业绩考核目标等条件
  • 业绩考核指标:可以选取净资产收益率、主营业务收入增长率、现金营运指数等财务指标,但应当不低于企业近3年平均业绩水平及同行业平均业绩水平
  • 成立不满3年的企业,以实际经营年限计算
  • 岗位分红激励方案中应当明确年度业绩考核指标,原则上各年度净利润增长率应当高于企业实施岗位分红激励近3年平均增长水平
  • 行权价格
  • 应当综合考虑科技成果成熟程度及其转化情况、企业未来至少5年的盈利能力、企业拟授予全部股权数量等因素
  • 且不低于制定股权期权激励方案时经核准或者备案的每股评估价值
  • 实施流程
  • 方案制定
  • 企业内部决策机构(即总经理班子或者董事会)负责拟订企业股权和分红激励方案
  • 并应当通过职工代表大会或者其他形式充分听取职工的意见和建议
  • 报审和单位审核批准
  • 履行出资人职责或国有资产监管职责的部门、机构、企业。即中央企业集团公司相关材料报履行出资人职责的部门或机构批准
  • 中央企业集团公司所属子企业,相关材料报中央企业集团公司批准
  • 履行出资人职责的国有资本投资、运营公司所属子企业,相关材料报国有资本投资、运营公司批准
  • 中央部门及事业单位所属企业,按国有资产管理权属,相关材料报中央主管部门或机构批准
  • 地方国有企业相关材料,按现行国有资产管理体制,报同级履行国有资产监管职责的部门或机构批准
  • 股东会审议
  • 审核单位报备
  • 案例分享

国有控股混合所有制员工持股

国有控股混合所有制员工持股
  • 实施条件
  • 入选国企改革行动或试点名单;国企改革双百行动”、“重要领域混改试点”、“科改示范行动”等综合性改革行动或试点名单
  • 成为混合所有制企业,即非公有资本股东所持股份应达到一定比例
  • 公司董事会中有非公有资本股东推荐的董事
  • 营业收入和利润90%以上来源于所在企业集团外部市场
  • 实施流程
  • 资格自查
  • 企业申请
  • 试点认定
  • 审计评估
  • 职工听取
  • 合规性审核
  • 稳定风险评估
  • 决策及审批备案
  • 股权交易及工商变更
  • 案例分享
  • 模式一:管理层参与上市公司定增模式
  • 案例:金风科技
  • 模式二:员工持股计划模式
  • 案例:海普瑞
  • 模式三:资产管理计划直接对接员工激励模式
  • 案例:卧龙电气
  • 模式四:事业合伙人激励模式
  • 案例:万科

国有控股上市公司股权激励、虚拟股权激励

国有控股上市公司股权激励、虚拟股权激励
  • 增发
  • 审批
  • 须履行适用的公司内部、国有股东或出资人决策、披露及登记等程序;不能只凭股东会批准认定可立即实施
  • 限制性股票的一般定价规则:区分适用市场、其他定价方式及国有企业附加要求,按适用规则比较以下基准
  • 股权激励计划草案公布前1 个交易日的公司股票交易均价的50%
  • 股权激励计划草案公布前20 个交易日、60 个交易日或者120 个交易日的公司股票交易均价之一的50%
  • 回购
  • 审批
  • 回购与激励须履行适用决策、披露及登记程序;公司法第一百六十二条所涉员工持股、股权激励等情形的收购股份应在三年内转让或注销,非所有回购均须完成授予
  • 股票期权的一般定价规则:区分适用市场、其他定价方式及国有企业附加要求,按适用规则比较以下基准
  • 股权激励计划草案公布前1 个交易日的公司股票交易均价
  • 股权激励计划草案公布前20 个交易日、60 个交易日或者120 个交易日的公司股票交易均价之一

股权管理

股权管理
  • 公司员工持股的管理机构
  • 可以授予股权的资格条件
  • 认购办法和入股价格
  • 股权的转让、中止和取消条件及方式
  • 公司及持股员工各自的权利和义务

适合对象

企业经营、人力资源、薪酬、财务及法务管理人员

课程定位与主要问题

比较国企项目跟投、超额利润分享、科技型企业股权分红、混合所有制员工持股及上市公司股权激励,学习方案流程和股权管理。区分适用主体、历史政策与方案讨论参数,避免将不同制度条件混用

课程适配与选型边界

结合参训岗位、课程内容和相邻课程区别判断是否适合当前需求

适合对象

企业经营、人力资源、薪酬、财务及法务管理人员

讨论内容

比较项目跟投、超额利润分享、科技型企业股权分红、混合所有制员工持股和上市公司股权激励,并联系股权管理与兑现安排

课程区别

本课贯通比较多类中长期激励机制及其管理条件;选课重点不是单一激励工具,而是机制选择、评价与兑现的衔接

使用边界

不同国企类型、制度主体、历史政策及方案研讨参数不能混用;资格、比例、定价与审批须按实际适用制度核验,不承诺激励效果

不同国企类型、制度主体、历史政策及方案研讨参数不能混用;资格、比例、定价与审批须按实际适用制度核验,不承诺激励效果

核心收益

  • 区分中长期激励工具和适用主体
  • 梳理方案条件、决策与实施流程
  • 分析股权管理、退出及约束机制
  • 分析战略目标、业绩考核基准与激励延期兑现的关系

课程背景与交付信息

课程结合《企业中长期激励》的实际业务场景展开,帮助学员梳理当前背景、关键问题与后续落地动作。

课程时间

1-2天

授课方式

依据原稿完整课纲开展主题讲解,结合原稿案例、分析工具与问题组织讨论

课程内容重点

01国企中长期激励政策解读、实施背景
02国企员工跟投机制
03国企员工跟投实施路径
04超额利润分享机制:区分双百科改示范等适用主体与其他企业方案
05国有科技型企业股权和分红激励
06国有控股混合所有制员工持股
07国有控股上市公司股权激励、虚拟股权激励
08股权管理

讲师介绍
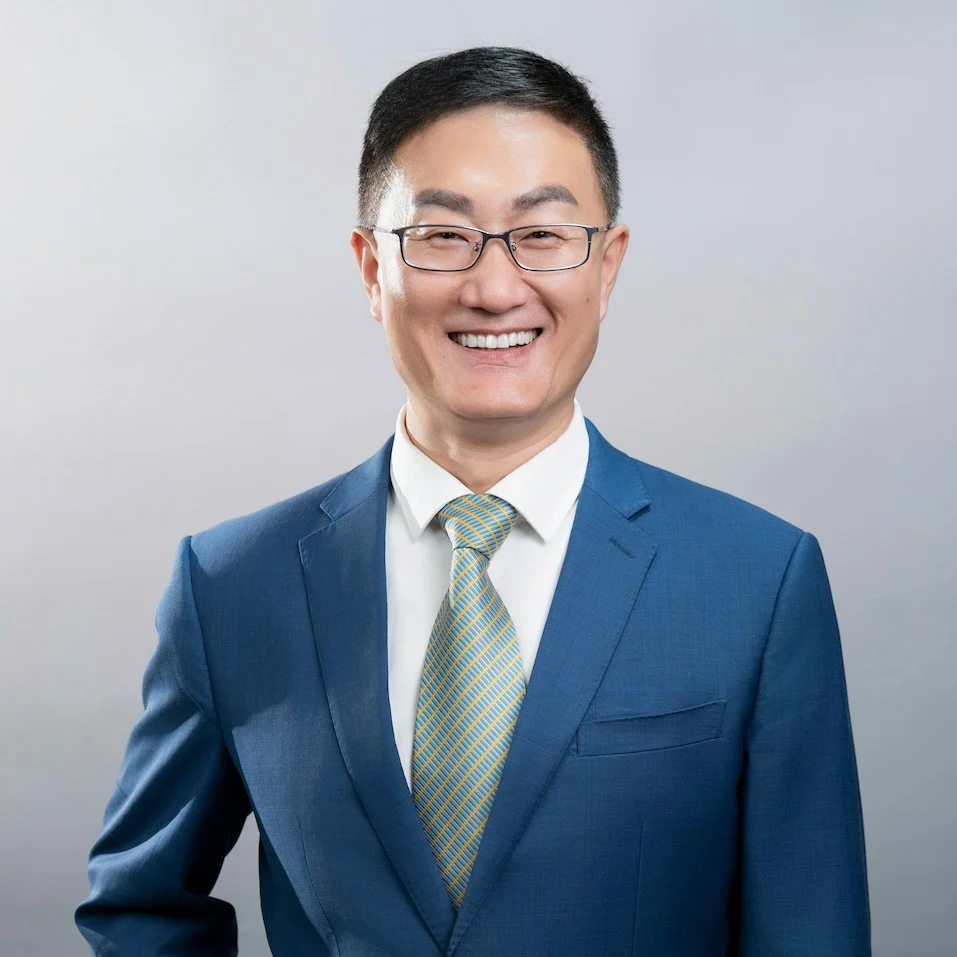
刘光耀 讲师头像

刘光耀

上市公司执行董事

上市公司执行董事,20余年公司治理与资本运作实战经验。专注企业IPO、并购重组及国企混改,服务多家500强企业与央企集团,具备深厚的资本路径规划与治理优化能力,可结合企业内训场景开展课程讲授与案例讨论

金融银行水电能源通信行业汽车交通食品饮料科技创新
查看讲师主页

课程差异说明

本课贯通比较多类中长期激励机制及其管理条件;选课重点不是单一激励工具,而是机制选择、评价与兑现的衔接

课程常见问题

《企业中长期激励》适合哪些学员?

企业经营、人力资源、薪酬、财务及法务管理人员。

课程讨论哪些工作内容?

比较项目跟投、超额利润分享、科技型企业股权分红、混合所有制员工持股和上市公司股权激励,并联系股权管理与兑现安排

课程时间如何安排?

课程通常可按1-2天安排,具体节奏会结合企业培训目标、学员基础和现场安排确认

与相邻课程的重点有什么区别?

本课贯通比较多类中长期激励机制及其管理条件;选课重点不是单一激励工具,而是机制选择、评价与兑现的衔接

使用课程方法时应注意什么?

不同国企类型、制度主体、历史政策及方案研讨参数不能混用;资格、比例、定价与审批须按实际适用制度核验,不承诺激励效果


