金税四期下企业和高净值人群财税合规及纳税优化(银行 2025)

财务报表分析基础与逻辑需要明确判断口径,乐视网通过其他应收款掩盖关联方资金占用,最终导…负责组织练习,瑞幸咖啡虚增收入时毛利率显著高于行业均值,暴露…用于课后复盘

2天,12小时 税务管理

课程大纲

财务报表分析基础与逻辑

一、财务报表的核心作用与关联性
  • 1. 利润表、资产负债表、现金流量表解析
  • 1-1利润表解析
  • 1-2资产负债表解析
  • 1-3现金流量表解析
  • 三张报表的勾稽关系解析
二、会计政策选择对报表的影响(如收入确认、折旧方法)
  • 1. 快速定位风险科目的技巧
  • 2. 资产负债表中的高危科目:其他应收款、在建工程、商誉
  • 利润表中的异常信号:毛利率突变、非经常性损益占比过高
  • 案例分析:乐视网通过其他应收款掩盖关联方资金占用,最终导致财务危机
  • 案例分析:瑞幸咖啡虚增收入时毛利率显著高于行业均值,暴露造假痕迹
  • 案例分析:某餐饮企业利润表显示盈利,但现金流量表为负,揭示虚增应收款风险

财务比率分析与行业对标

一、关键财务比率解析
  • 1. 偿债能力:流动比率、速动比率、利息保障倍数
  • 2. 盈利能力:ROE分解(杜邦分析法)、EBITDA利润率
  • 3. 营运能力:应收账款周转天数、存货周转率
  • 案例分析:某地产公司流动比率>2,但速动比率仅0.3,揭示存货积压风险
  • 案例分析:某光伏企业ROE下降,主因资产周转率降低,反映产能过剩
二、行业对标与动态分析
  • 1. 分行业财务比率基准值(制造业、零售业、科技企业等)
  • 纵向分析:企业历史数据趋势异常识别
  • 案例分析:对比某新能源汽车企业与传统车企的研发费用占比差异
  • 案例分析:某服装企业连续3年营收增长20%但应收账款增速达50%,预警收入真实性

财务造假识别与风险预警

一、财务造假常见手段与识别
  • 1. 收入舞弊:虚构客户、提前确认收入、阴阳合同
  • 2. 成本操纵:资本化费用调节利润
  • 3. 现金流粉饰:利用票据贴现、关联方资金循环
二、非财务数据交叉验证
  • 水电费、纳税记录、社保缴纳与财务数据的匹配性分析
  • 案例分析:康美药业通过伪造销售合同虚增收入300亿元
  • 案例分析:某建筑公司将日常费用计入在建工程,虚增利润15%
  • 案例分析:辉山乳业通过关联方票据融资掩盖现金流短缺
  • 案例分析:某造纸企业申报产值1亿元,但用电量仅为同业30%,暴露产能造假

金税四期的前世今生

内容重点
  • 我国税务数字化工程
  • 金税工程解读
  • 数电发票的全面推行
  • 金税四期的强大功能
  • 智慧稽查的精准监控

金税四期对企业与个人的影响

一、了解税务监管各环节职责和监管重点
  • 环节一:税务主管机关
  • 环节二:大数据管理局
  • 环节三:税务稽查
二、了解税务稽查程序
  • 1. 税务稽查案件来源
  • 2. 税务稽查四环节分离
  • 3. 税务稽查重点领域
  • 4. 税务稽查对虚开发票的认定
  • 5. 税务稽查防范与应对
  • 1. 如何搭建税务风险管理体系?
  • 2. 如何配合税务检查,需要关注哪些要点?
  • 3. 自查补缴的需关注的重点有哪些?
  • 4. 借助专业人士,做好税务调查和有效沟通的必要性有哪些?
  • 金税四期对企业的影响

税务风险应对策略与纳税优化

一、企业常见税务风险分析
  • 1. 无票支出税收风险防范与应对
  • 2. 公转私税收风险防范与应对
  • 3. 增值税税收风险防范与应对
  • 4. 企业所得税税收风险防范与应对
  • 5. 个人所得税税收风险防范与应对
  • 案例分析:关联企业间销售价格明显偏低,需补税滞纳金4.8亿元
  • 案例分析:资金在几家公司之间循环转账、快出快进被海南税务稽查
二、高收入高净值个人涉税风险管理
  • 1:税务稽查对高净值人群监管重点
  • 2. 网红主播娱乐人员大检查
  • 3. 股权转让稽查案例分析
  • 案例分析:自然人个税被海南税务稽查,补税罚款200余万元
  • 案例分析:董海峰的道歉信引发的思考
  • 案例分析:同花顺补缴税款25亿元税收筹划案例分析
三、企业涉税风险防范与应对策略
  • 1. 完善税务管理制度
  • 2. 积极配合税务,做好税企关系维护
  • 3. 建立财税风险预警和内控机制
  • 3. 严格遵守税收法规
  • 4. 提高税务人员素质
  • 5. 运用外部软件规避风险
  • 6. 合规进行税收优化
四、智慧税务下的企业纳税优化
  • 1. 税务身份选择的纳税优化
  • 2. 供应商选择的纳税优化
  • 3. 重组业务模式的纳税优化
  • 4. 业务流程再造的纳税优化
  • 5. 会员制模式的纳税优化
  • 6. 改变增值税计税方法纳税优化
  • 7. 小型微利企业的筹划纳税优化
  • 8. 无票支出与公转私纳税优化
  • 9. 股权架构的搭建的纳税优化
  • 案例分析:京东会员制模式税收筹划案例分析

适合对象

银行客户经理

课程定位与主要问题

承担审计、合规、风控、安全或政策解读任务的管理者和业务骨干已有明确任务时,可借这门课把政策口径、风险信号、证据链条和处置动作拆成分工和检查点

核心收益

  • 规则边界更清楚:政策口径、现场约束和责任边界,减少只听概念、不知道怎么用的落差
  • 围绕财务报表分析基础与逻辑校准目标和边界,明确课堂重点动作
  • 处置动作更具体:乐视网通过其他应收款掩盖关联方资金…安排练习,检查方法、工具和流程是否可用
查看更多收益 收起更多收益
  • 留痕复盘有依据:瑞幸咖啡虚增收入时毛利率显著高于行…相关的责任分工、跟进节奏和复盘问题

课程背景与交付信息

从公司成立到步入正轨常规运营,各环节都会涉及到财税上面的处理,了解企业价值的创造如何通过财务报表来分析,同时了解企业经营过程中可能存在的涉税问题,掌握一些税法常识,了解如何规避涉税风险,了解客户的经营状况,也是客户经理必不可少的技能之一。据官方统计,自2024年,根据不完全统计,自去年以来,超过46家上市公司发布了补税公告,补税金额连同罚款和滞纳金总计接近30亿元

通过本课程学习,帮助客户经理学员了解如何分析财务报表,判断企业的经营状况和金税四期的前世今生,了解税收大环境的严监管,掌握企业和高净值人群面临的涉税风险,赋能学员了解税收知识,了解客户税务风险的成因、识别、控制与防范,进一步深入掌握如何助力企业和高净值人群的财税合规,合理帮助客户降低税收风险,创造价值。通过课程学习,学员了解如何能够帮助客户进行合理合法纳税优化,运用纳税优化帮助企业利益最大化,有效帮助企业规避涉税风险,降低税负

课程时间

2天,12小时

授课方式

讲师讲授、案例分析、实操演练、小组讨论、工具演示等多形式的互动,要求全员积极参与

课程内容重点

01财务报表分析基础与逻辑
02乐视网通过其他应收款掩盖关联方资金占用,最终导致财务危机
03瑞幸咖啡虚增收入时毛利率显著高于行业均值,暴露造假痕迹
04某餐饮企业利润表显示盈利,但现金流量表为负,揭示虚增应收款风险
05财务比率分析与行业对标
06某地产公司流动比率>2,但速动比率仅0.3,揭示存货积压风险

讲师介绍

何静 讲师头像

何静

财税管理实战专家

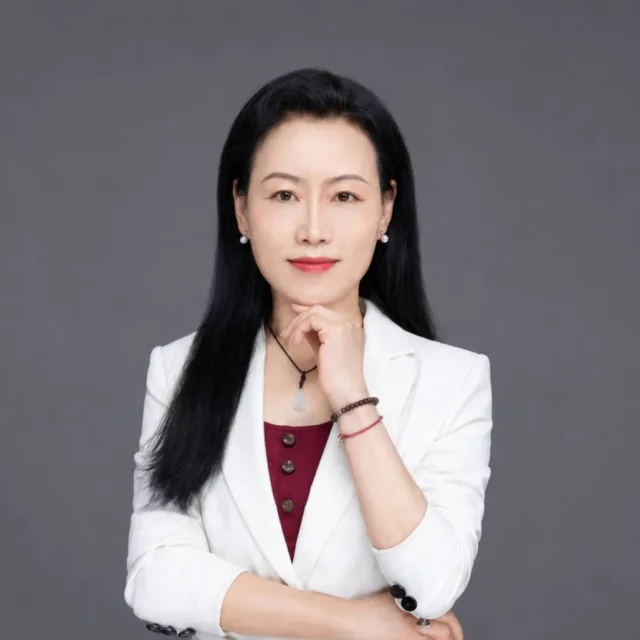
前税务局副局长、CPA/CTA/CMA持证人,25年税务系统实战经验。专注税务合规、风险防控及AI赋能财税管理,累计授课400余场,服务学员近万人,助力企业构建智慧税务合规体系

金融银行电力能源互联网科技制造业政府国企交通运输
查看讲师主页

课程差异说明

本课程页面围绕《金税四期下企业和高净值人群财税合规及纳税优化(银行 2025)》重点呈现课程定位、适合对象、核心收益和 6 个主要模块,便于快速判断培训匹配度

课程常见问题

这门课适合哪些学员参加?

适合银行客户经理等需要系统提升相关能力的人群

学习这门课可以获得什么收益?

▲ 掌握金税四期的强大功能及税务稽查新手段,并结合课程中的工具、案例和练习推动企业培训落地

课程通常安排多长时间?

当前样板提取的课程时间为:1-2天,6小时/天。实际交付可根据企业培训目标和学员基础进行调整

课程采用什么授课方式?

课程主要采用讲师讲授、案例分析、实操演练、小组讨论、工具演示等多形式的互动,要求全员积极参与,强调理解、讨论、工具练习和业务场景应用

企业可以基于这门课做定制吗?

可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配