成本结构分析与降本增效

成本理念转变——小成本走向大成本与为何成本控制不能长效被放在同一组任务里,方便参训团队对照自己的场景调整做法

0.5天 供应链管理

课程大纲

课程总览

一、成本理念转变——小成本走向大成本
  • 1. 为何成本控制不能长效
  • 1. 财务会计眼中的成本管控
  • 2. 管理会计眼里的成本管控
  • 3. 经济学上的成本管控
  • 2. 大成本的四大思维
  • 1. 会计视角走向管理视角
  • 2. 财务成本走向流程成本
  • 3. 资源消耗走向资源占用
  • 4. 投入管控走向投入产出管控
  • 3. 业财融合降本增效九字诀
二、如何做到算得细
  • 1. 为何要进行精细化核算
  • 便于产品盈利分析和经营决策
  • 便于客户盈利分析和经营决策
  • 便于责权利下沉和促进激励
  • 便于绩效的细化评价
  • 2. 精细化核算的视角
  • 产品视角
  • 客户视角
  • 组织视角(事业部、业务部、班组等)
  • 项目视角
三、控制成的几大方略
  • 1. 设计环节的成本控制
  • 1. 正确的设计阶段成本观
  • 2. 确立设计阶段的成本目标
  • 3. 设计阶段的成本控制措施
  • 2. 采购环节的成本控制
  • 1. 供应商策略
  • 2. 物料品质策略
  • 3. 采购价格策略
  • 4. 采购时间策略
  • 5. 采购批量策略

适合对象

基层财务人员、中高层财务管理人员、财务经理、财务总监;企业非财务管理人员、生产管理人员、生产管理人员、采购人员、销售人员、其他部门管理人员、总经理、副总经理、各部门负责人员

课程定位与主要问题

政策理解、风险识别、证据梳理和现场处置复盘时,问题、方法和课后检查点需要连起来,便于回到岗位继续推进

核心收益

  • ♦掌握具体的成本核算方法和操作流程
  • ♦准确地计算出产品或服务的成本
  • ♦企业的人工成本、采购成本、运营成本
  • ♦提升其成本核算的专业技能和实操水平
  • ♦制定合理的成本控制目标和措施
  • ♦优化企业的成本结构,提升企业经济效益

课程背景与交付信息

在日益激烈的市场竞争中生存和发展,越来越多的企业都把降本增效放到前所未有的高度。为了真正落地实施降本增效,我们需要先了解清楚企业的成本结构是如何构成的。企业主要的业务流程和环节,每个环节都会产生各类直接和间接成本,比如说销售成本、售前、交付等直接成本,还有研发或管理等间接成本。成本项这么多,那么怎么去衡量好坏?从哪里去降本呢? 首先构建企业经营指标,量化业务现状

进行成本结构分析,可以寻找进一步降低成本的途径。研究产品成本结构,首先应对各个成本项目的上年实际数、本年计划数、本年实际数的增减变动情况进行观察,了解其增变动额和变动率;其次应将本期实际成本的结构同上年实际成本的结构和计划成本的结构进行对比,结合各个项目成本的增减情况,了解成本结构的变动情况;再次应结合其他有关资料如产品各类、工艺技术、消耗定额、劳动生产率、设备利用率等方面的变化情况,进一步分析各个项目成本发生增减及成本结构发生变化的原因

课程时间

0.5天

授课方式

讲师讲授、案例研讨、情景演练、互动答疑

课程内容重点

01成本理念转变——小成本走向大成本
02为何成本控制不能长效
03财务会计眼中的成本管控
04管理会计眼里的成本管控
05经济学上的成本管控

讲师介绍

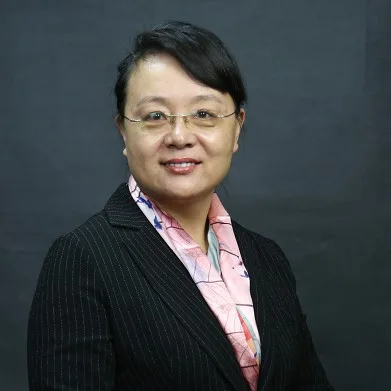
胡冬梅 讲师头像

胡冬梅

财税合规与筹划专家

注册会计师、注册税务师,30年财税实战经验。擅长业财税法融合下的合同控税与纳税筹划,曾为大型企业挽回损失数千万,累计培训学员万余人次,致力于解决企业财税合规与价值创造难题

地产建筑工业制造银行金融能源资源商业贸易信息技术
查看讲师主页

课程差异说明

本课程页面围绕《成本结构分析与降本增效》重点呈现课程定位、适合对象、核心收益和 1 个主要模块,便于快速判断培训匹配度

课程常见问题

这门课适合哪些学员参加?

适合基层财务人员、中高层财务管理人员、财务经理、财务总监;企业非财务管理人员、生产管理人员、生产管理人员、采购人员、销售人员、其他部门管理人员、总经理、副总经理、各部门负责人员等需要系统提升相关能力的人群

学习这门课可以获得什么收益?

♦掌握具体的成本核算方法和操作流程,并结合课程中的工具、案例和练习推动企业培训落地

课程通常安排多长时间?

当前样板提取的课程时间为:0.5天(6小时/天)。实际交付可根据企业培训目标和学员基础进行调整

企业可以基于这门课做定制吗?

可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配