信贷三查与全流程风险防范及财务报表分析

信贷三查与全流程风险防范及财务报表分析适合带着现有问题进入课堂,通过贷前尽职调查——关键风险点防范把做法和跟进节奏校准清楚

2天,12小时 财务报表分析

课程大纲

信贷业务调查的基本内容和流程

一、申请与受理操作流程
  • 1. 贷款申请
  • 2. 客户接待
  • 3. 电话与现场咨询流程
  • 4. 受理与不予受理的情形
二、贷前调查
  • 1. 调查人员的职责
  • 2. 贷前调查的流程
  • 1. 资料审阅
  • 2. 实地调查
  • 3. 贷前调查清单
  • 3. 调查结果初评
  • 4. 撰写调查报告
三、贷款审查和审批
  • 1. 贷款审查审批的原则
  • 2. 贷款审查审批的流程
四、合同签订与贷款发放
  • 1. 落实贷前条件
  • 2. 当面签订合同
  • 3. 落实用款条件
  • 4. 转账支付贷款
  • 5. 贷款资料归档
五、贷款回收
  • 1. 正常收回
  • 2. 提前收回
  • 3. 到期未收回
六、贷后管理与逾期清收
  • 1. 贷后管理的原则
  • 2. 贷后管理十要点
  • 3. 逾期贷款出现前12大预警信号
  • 4. 逾期清收的基本原理
  • 5. 有效清收的方式、方法、技巧

贷前尽职调查--关键风险点防范

一、借款人贷款申请受理风险点
  • 1. 借款人主体资格合法
  • 2. 借款人经营管理合规合法
  • 3. 借款人信用记录良好
  • 4. 贷款用途明确合法
  • 5. 还款来源明确合法
二、现场调查风险点
  • 1. 实时实地走访
  • 2. 面见四种人
  • 3. 到访五场所
  • 4. 异动数据查验法
  • 5. 重点抽查法
三、非现场调查
  • 1. 通过权威信用网络系统间接调查
  • 2. 通过政府有关部门间接调查
  • 3. 通过行业协会及第三方机构间接调查
  • 4. 通过客户关联交易间接调查
  • 5. 通过新闻媒介间接调查
四、交叉验证技能--交叉检验12种方法
  • 1. 四大关键原始资料验证
  • 2. 银行对账单验证
  • 3. 应收帐款单验证
  • 4. 库存单验证
  • 5. 水电气三表验证
  • 6. 家庭生活四大状况验证
  • 7. 上中下游三商验证
  • 8. 订单验证
  • 9. 纳税单验证
  • 10. 工资单验证
五、老板人品考察技能
  • 1. 诚信
  • 2. 孝心
  • 3. 稳健
  • 4. 责任
  • 老板人品案例分析
六、财务报表分析技能
  • 1. 财务报表种类
  • 财务报表主要指标
  • 3. 财务报表重点科目
  • 4. 财务报表分析方法
  • 5. 财务报表真假识别技巧
  • 授信案例分析

贷中尽职控制--关键风险点防范

一、合同管贷
  • 贷款合同完善化
  • 客户承诺法律化
  • 合同管理规范化
  • 不安抗辩及时化
二、贷中核保
  • 1. 保证人应不为法律法规所禁
  • 2. 保证人应具有债务清偿能力
  • 3. 保证方式的约定
  • 4. 保证期间的约定
三、贷中核押
  • 1. 核定抵押权
  • 2. 核定抵押物
  • 3. 防范担保物权优先受偿限制的法律风险

贷后尽职管理--关键风险点防范

二、贷后管理的四个重点
  • 关注点
  • 1:贷款用途是否正确
  • 2. 贷款使用后客户情况发生了哪些变化
  • 3. 抵质押品是否发生变化
  • 4. 客户是否有新增贷款申请
  • 案例分析:客户重大风险管理

信贷人员财务报表分析

一、资产负债表分析--面子分析
  • 1. 管理角度的资本
  • 2. 理想的资产负债表
  • 3. 左右两边的结构性平衡
  • 4. 资产质量分析
  • 5. 主要不良资产区域
  • (1)坏账
  • (2)其他应收款
  • (3)周转缓慢的存货
  • (4)长期投资中的泡沫
  • (5)利用不充分的固定资产
二、损益表分析--日子
  • 1. 利润表的结构
  • 2. 企业利润的三个来源
  • 3. 利润表的主要项目
  • 4. 利润表与企业的基本活动
  • 5. 利润质量分析
  • 6. 企业利润质量恶化的特征
三、现金流量表分析--底子
  • 1. 有效弥补利润表的局限
  • 2. 权责发生制与现金收付制
  • 3. 现金流量质量分析
  • 4. 信心十足成长型公司特征
  • 5. 稳健的绩优公司特征
  • 6. 危机四伏的地雷公司
  • 7. 经营衰退的夕阳公司
四、分析企业财务报表的三匹配
  • 重点分析业务往来与应付款项的匹配度
  • 重点分析财务费用与融资额的匹配度
  • 重点分析资本公积与实收资本的匹配度

课程收尾

内容重点
  • 1. 课程回顾
  • 2. 答疑解惑

适合对象

银行客户经理、信贷人员、风险条线人员、各支行负责人

课程定位与主要问题

计划拆解、节点管理、干系人沟通和问题升级会被放进具体任务里校准,便于参训团队形成同一套做法

核心收益

  • 先确认范围变化、进度节点和协同责任,让训练目标更具体
  • 信贷业务调查的基本内容和流程和贷前尽职调查——关键风险点防范会被串成一组可练习的项目推进
  • 协同风险更可见:计划拆解、问题升级和复盘跟进检查方法是否适合团队日常任务
  • 交付复盘有依据:申请与受理操作流程相关的试点清单、检查点和下一次复盘安排

课程背景与交付信息

信贷管理最大的风险是什么?是不贷款。信贷业务是银行命运的选择,信贷风险管理的目的不是消灭风险,而是控制和管理风险

如何从恐贷、惜贷、滥贷的旧三贷过渡到愿贷、敢贷、会贷的新三贷?如何在扩大信贷总额的基础上进一步压降不良率?

信贷业务是流程性非常强的工作,从操作流程上大体上可分为贷前、贷中、贷后几个阶段。信贷机构经营的是信用,管理的是风险,从事信贷业务的金融机构其核心竞争力本质上体现为管理风险的能力,尤其是管理法律风险的能力,信贷机构的基本职能就是预测、承担和管理风险

课程时间

2天,12小时

授课方式

课堂讲授、案例分享、技巧训练

课程内容重点

01信贷业务调查的基本内容和流程
02贷前尽职调查——关键风险点防范
03申请与受理操作流程
04贷款申请
05客户接待

讲师介绍

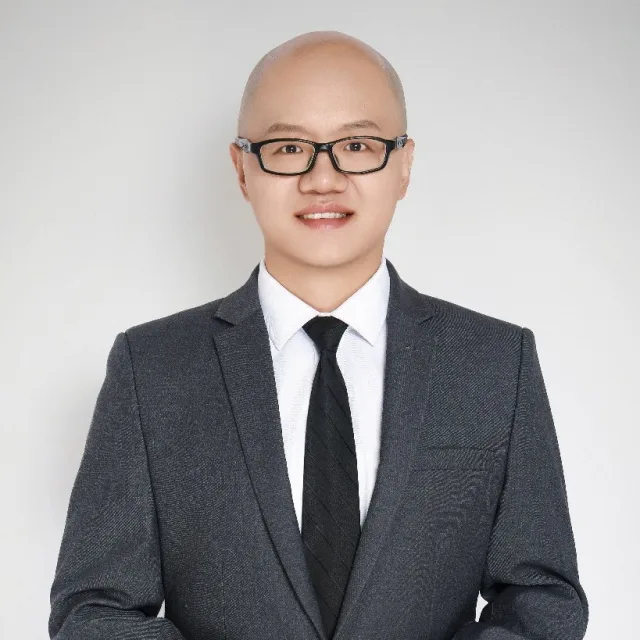
张书豪 讲师头像

张书豪

银行对公营销实战专家

张书豪,银行对公营销实战专家。拥有十余年银行一线及管理实战经验,曾任平安银行西安分行副总经理、某国有股份行支行长。擅长对公信贷营销、大客户开发、风险管理与团队绩效提升,推动存款规模累计超50亿元,具备深厚的对公业务生态洞察与实战落地能力

金融银行
查看讲师主页

课程差异说明

本课程页面围绕《信贷三查与全流程风险防范及财务报表分析》重点呈现课程定位、适合对象、核心收益和 6 个主要模块,便于快速判断培训匹配度

课程常见问题

这门课适合哪些学员参加?

适合银行客户经理、信贷人员、风险条线人员、各支行负责人等需要系统提升相关能力的人群

学习这门课可以获得什么收益?

与特色,并结合课程中的工具、案例和练习推动企业培训落地

课程通常安排多长时间?

当前样板提取的课程时间为:1-2天,6小时/天。实际交付可根据企业培训目标和学员基础进行调整

课程采用什么授课方式?

课程主要采用课堂讲授+案例分享+技巧训练,强调理解、讨论、工具练习和业务场景应用

企业可以基于这门课做定制吗?

可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配