经营分析核心技能提升—从“核算型财务”到“经营型财务”的进阶之路

经营分析思维重构——建立财务→业务→决策闭环之后继续拆到业财融合实战——财务指标与业务动因的挂钩和成本管控利器——用财务工具赋能经营决策,让参训团队知道第一轮该跟进什么

2天,12小时 税务管理

课程大纲

课程总览

二、什么是真正的经营分析?
  • 财务分析 vs. 经营分析 vs. 战略分析
  • 案例对比:两份报告的直观感受
  • 经营分析的本质:从数据到决策的桥梁
三、转型方向:从核算型财务到经营型财务
  • 核算型财务的特点:事后、记录、合规
  • 经营型财务的特点:事前预测、事中控制、事后赋能
  • 经营分析师的三大核心能力:业务理解、数据洞察、沟通影响
  • 模型导入:经营分析的三维定位法

经营分析思维重构——建立财务→业务→决策闭环

一、探究财务思维本质,夯实经营分析基础
  • 必备的财务知识回顾:会计六大要素
  • 财务视角看企业:企业资金循环
  • 财务思维的原理:权责发生制 vs 收付实现制
二、重新定义分析对象:财务结果是业务活动的滞后指标
  • 1. 业务活动如何影响财务结果
  • 促销活动如何影响收入
  • 生产损耗如何影响毛利
  • 铺货率如何影响市场份额
  • 用户留存如何影响长期利润
  • 2. 引入过程指标:领先指标 vs 滞后指标
  • 3. 业财融合的核心:将财务指标翻译成业务语言
三、经营分析的核心思维:现状-问题-原因-举措
  • 现状描述:数据事实
  • 问题界定:实际 vs 目标
  • 原因分析:业务动因
  • 举措建议:可执行方案
四、构建业财融合的分析框架
  • 1. 财务指标拆解树(以收入为例)
  • 收入 = 销量 × 单价
  • 销量 = 市场需求 × 市场占有率
  • 市场占有率 = 铺货率 × 动销率 × 复购率
  • 动销率受促销、竞品、渠道影响
  • 2. 案例解析1:某电动车经销商通过拆解收入指标发现铺货率不足,调整渠道策略后销量提升20%
  • 梳理四、构建业财融合的分析框架的指标口径、风险信号和合规要求
  • 练习:针对某型号电动车毛利率下降指标,尝试拆解业务动因

业财融合实战——财务指标与业务动因的挂钩

一、关键业务过程指标的识别与运用
  • 收入类业务动因
  • 成本类业务动因
  • 费用类业务动因
  • 资产效率类业务动因
  • 实战演练1:绘制本企业的业务过程指标地图
二、业财映射表的建立与应用
  • 工具:业财映射表示例(财务指标 ⇔ 业务过程指标)
  • 如何根据业务特点自定义映射表?
  • 成果产出:每组完成一张核心财务指标的业务动因映射表
三、从财务报表到业务洞察:三张报表的业财解读
  • 1. 看懂资产负债表:企业的底盘与耐力
  • 核心公式:资产 = 负债 + 所有者权益
  • 管理者视角:钱从哪里来?花到哪里去?
  • 电动车企业的资产结构特点:重资产 vs 轻资产模式对比
  • 2. 看懂利润表:企业的速度与效率
  • 核心公式:收入 - 成本费用 = 利润
  • 利润的质量分析:毛利率 vs 净利率、利润真实性验证
  • 案例解析3:纸面富贵—某企业利润增长但现金流恶化,最终陷入困境
  • 3. 看懂现金流量表:企业的氧气与生命线
  • 三大活动现金流:造血(经营)、放血/输血(投资)、输血(筹资)
四、案例实战:某电动车企业618大促效果分析

成本管控利器——用财务工具赋能经营决策

一、成本性态分析:成本管理的第一性原理
  • 1. 固定成本 vs 变动成本
  • 固定成本的分类:约束性固定成本、酌量性固定成本
  • 变动成本的特征:与业务量正相关
  • 2. 混合成本分解方法:高低点法、回归分析法
  • 3. 管理启示:固定成本重在优化利用率,变动成本重在严控单耗
  • 4. 实战演练2:以电动车生产为例,区分各项成本,属于固定还是变动
二、量本利模型:找到盈利的导航线
  • 1. 盈亏平衡点公式:盈亏平衡点销量 = 固定成本 /(单价 - 单位变动成本)
  • 2. 核心概念:单位边际贡献、边际贡献率、安全边际
  • 3. 量本利模型的三大应用场景
  • 定价决策
  • 新品决策
  • 成本控制
  • 4. 实战演练3:某电动车配件厂的订单决策
  • 案例背景:某配件厂收到一笔特殊订单,价格低于常规价,是否接受?
  • 计算分析:边际贡献、盈亏平衡点、敏感性分析
  • 梳理二、量本利模型的指标口径、风险信号和合规要求
三、边际贡献决策法:短期经营决策的指南针
  • 1. 核心理念:只要有边际贡献,就能冲抵固定成本、增加总利润
  • 2. 典型
  • 案例1:亏损产品是否应该停产?(需要考虑边际贡献是否为正)
  • 案例2:有限资源下的最优生产决策(单位资源边际贡献比较)
  • 案例3:自制 vs 外购决策(相关成本分析)
  • 3. 相关成本 vs 无关成本:沉没成本、机会成本、差异成本

综合案例:某电动车工厂的降本增效路径

内容重点
  • 背景:某工厂生产成本上升,毛利率下降3个百分点
  • 任务:运用成本性态分析、量本利模型,找出降本增效的关键路径

根因分析——层层下钻定位问题本质

一、为什么需要根因分析?
  • 常见误区
  • 案例分析:某电动车工厂生产损耗率上升的表面分析与根因分析对比
二、根因分析工具
  • 逻辑树/问题树:MECE原则
  • 丰田五问法(5 Whys)
  • 鱼骨图分析法
三、案例
  • 演练:某电动车工厂生产损耗率上升
  • 财务数据:生产成本中原材料损耗率从2%升至4%
  • 应用五问法层层下钻,找到根因
  • 根因对应的流程/制度/执行层面问题
  • 输出改进建议的方向
  • 梳理三、案例的指标口径、风险信号和合规要求
  • 针对某区域应收账款逾期增加问题,用五问法分析根因

决策建议撰写技巧——让业务部门抢着要

一、为什么业务部门不采纳我们的建议?
  • 常见问题
  • 案例分析:电动车行业,好建议与不当建议
  • 好建议的四大要素
  • 具体动作
  • 资源需求
  • 预期目标
  • 验收时间
三、建议撰写实战模板
  • 1. 提供建议撰写检查清单
  • 2. 示例:针对生产损耗问题,提出改进建议
  • 动作:采购部联合质量部对供应商进行季度评审,淘汰末位10%供应商
  • 资源:质量部需增加2人日/月评审工作量
  • 目标:下季度原材料不良率下降30%,整体损耗率降至2.5%以内
  • 验收:季度末财务部出具损耗分析报告
四、建议采纳后的跟踪与验证
  • 建立跟踪机制:数据监控、定期回顾
  • 如何验证建议的有效性?对比目标与实际
  • 若未达预期,如何迭代?
  • 现场
  • 针对第三讲或第四讲分析的根因,撰写可落地的建议
  • 每组针对本组的根因分析结果,撰写一条完整建议

经营分析报告的呈现与高效汇报

一、金字塔原理
  • 重点突出
  • 报告结构:结论 → 关键发现 → 详细分析 → 建议
  • 案例解析5:一份优秀的月度经营分析报告
二、图表选择与可视化技巧
  • 不同类型数据的图表选择(趋势、对比、构成、相关性)
  • 避免花哨,突出重点
  • 用数据讲故事:如何将枯燥的数字转化为生动的业务洞察
  • 实战演练4:改造一份报告
三、高效汇报技巧
  • 针对不同听众调整语言梳理
  • 应对质疑与提问的策略
  • 汇报时的肢体语言与表达技巧
四、经营分析报告模板
  • 月报模板
  • 专题分析模板
五、运用核心财务指标综合诊断企业
  • 1. 杜邦分析法
  • 筛选决策需要的原则和条件

适合对象

财务负责人、各模块负责财务分析人员等中高管人员

课程定位与主要问题

指标拆解、风险信号、资源取舍和行动建议会被放进具体任务里校准,便于参训团队形成同一套做法

核心收益

  • 指标判断更清楚:风险信号、证据要求和处置边界,先讲清对象、约束和判断标准
  • 围绕经营分析思维重构——建立财务→业务…梳理关键判断点,避免停留在概念解释
  • 借助业财融合实战——财务指标与业务动因…完成一次可复盘的应用演练
  • 输出成本管控利器——用财务工具赋能经营…相关的后续跟进清单,方便课后跟踪

课程背景与交付信息

随着企业业务规模持续扩大及精细化管理的要求,经营分析工作正面临从财务核算型向业务赋能型转型的迫切需求。当前,许多公司事业部的经营分析报告多以财务数据结果展示为主,未能有效揭示数据背后的业务动因,也难以输出具有可执行力的决策建议。财务人员虽然精通财务数据获取与理论,但缺乏系统的问题诊断方法和业财融合能力,导致报告深度不足、建议空洞、业务部门采纳率远低于目标

为提升集团整体经营分析水平,强化业财融合能力,赋能业务决策,特设计本课程。课程聚焦财务数据→业务动因→决策建议的完整思维链,通过大量行业案例、实战演练和工具赋能,帮助财务人员实现从核算型财务向经营型财务的角色转变,真正让分析报告成为业务部门抢着要的决策工具

课程时间

2天,12小时

授课方式

讲师讲授、 案例分析、 小组讨论、 实战演练、 工具应用、 现场点评指导

课程内容重点

01经营分析思维重构——建立财务→业务→决策闭环
02业财融合实战——财务指标与业务动因的挂钩
03成本管控利器——用财务工具赋能经营决策

讲师介绍

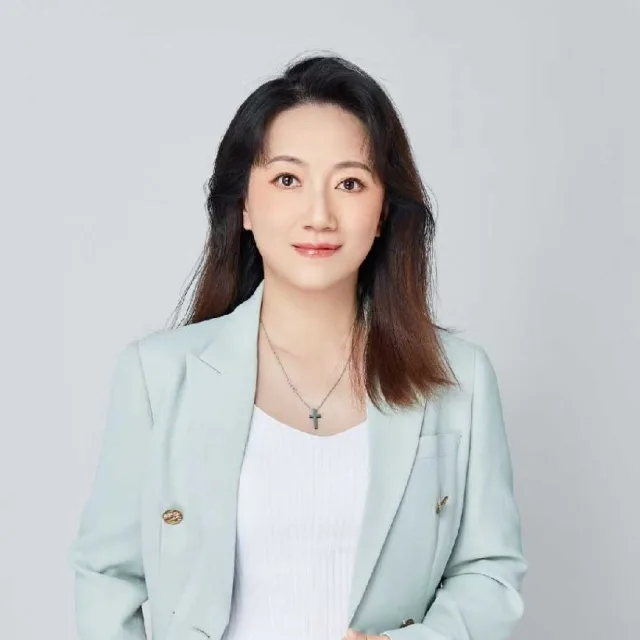
贺荣荣 讲师头像

贺荣荣

企业财税管理实战专家

贺荣荣,企业财税管理实战专家,25年实战经验。擅长业财税融合、股权设计与税务合规,累计避免损失超8000万,服务70+企业咨询项目,开展培训360+场,可结合企业内训场景开展课程讲授与案例讨论

制造业国际贸易物流跨境电商装备制造金融服务
查看讲师主页

课程差异说明

本课程页面围绕《经营分析核心技能提升—从“核算型财务”到“经营型财务”的进阶之路》重点呈现课程定位、适合对象、核心收益和 8 个主要模块,便于快速判断培训匹配度

课程常见问题

这门课适合哪些学员参加?

财务负责人、各模块负责财务分析人员等中高管人员。

学习这门课可以获得什么收益?

看清风险信号、证据要求和处置边界,先讲清对象、约束和判断标准;围绕经营分析思维重构——建立财务→业务…梳理关键判断点,避免停留在概念解释。

课程通常安排多长时间?

课程通常可按2天,12小时安排,具体节奏会结合企业培训目标、学员基础和现场安排确认

课程采用什么授课方式?

课程主要采用讲师讲授 + 案例分析 + 小组讨论 + 实战演练 + 工具应用 + 现场点评指导,强调理解、讨论、工具练习和业务场景应用

企业可以基于这门课做定制吗?

可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配