业财融合背景下的财务思维与业务决策

解码经营——三张报表:企业的战略、经营与风险透…和驾驶舱仪表盘深度诊断会先校准做法,再收束到课后的跟进动作

2天,12小时 非财务人员财务管理

课程大纲

财务思维:透视商业活动的通用语言

一、管理者的财务角色
  • 1. 从业务执行者到微型利润中心负责人的角色转变
  • 2. 企业管理的终极目标:在风险可控的前提下,追求利润和增长
  • 案例导入:成功的项目,失败的现金流
二、财务思维的核心
  • 1. 业务决定财务,财务反映业务
  • 2. 财务数字是商业活动留下的脚印
  • 任务:学会通过脚印还原动物的体态、行为和健康状况
三、工具模型:企业价值驾驶舱三维框架
  • 1. 效益(高度):飞得高——关注利润表(盈利能力)
  • 2. 效率(速度):飞得快——关注资产周转(管理效率)
  • 3. 风险(燃油):飞得稳——关注资产负债表和现金流量表(财务健康)

解码经营——三张报表:企业的战略、经营与风险透视镜

一、资产负债表:企业的实力与风险底牌
  • 1. 核心价值
  • 1. 战略选择的结果
  • 2. 风险结构的快照
  • 2. 关键指标
  • 1. 资产负债率
  • 2. 流动比率/速动比率
  • 3. 与其他报表的勾稽关系
  • 1. 与利润表联动
  • 2. 与现金流量表联动
二、利润表:企业的盈利能力与效率记分卡
  • 1. 核心作用
  • 1. 经营效率的体现
  • 2. 业绩考核的核心
  • 2. 三大关键指标
  • 1. 毛利率
  • 2. 营业利润率
  • 3. 净利率
  • 梳理二、利润表的指标口径、风险信号和合规要求
  • 1. 与资产负债表联动
  • 拆解二、利润表的案例判断、流程核查和处置分级步骤
三、现金流量表:企业的生存能力与未来验血报告
  • 梳理三、现金流量表的指标口径、风险信号和合规要求
  • 1. 验证利润质量
  • 2. 预警生存风险
  • 拆解三、现金流量表的案例判断、流程核查和处置分级步骤
  • 1. 经营活动现金流量净额
  • 2. 自由现金流
  • 输出三、现金流量表风险检查清单、证据留痕和跟进行动
  • 1. 是连接利润表和资产负债表的桥梁和解释器
  • 2. 解释现金的变动
  • 3. 解释资产的来源

洞察——财务分析:驾驶舱仪表盘深度诊断

一、效益分析的关键指标(飞得高不高)
  • 1. 销售净利率
  • 计算公式:销售净利率=净利润/销售收入
  • 2. 净资产收益率(ROE)
  • 计算公式:净资产收益率(ROE)=净利润/净资产
  • 3. 杜邦分析法
  • 计算公式:ROE=销售净利率×总资产周转率×权益乘数
二、效率分析的关键指标(飞得快不快)
  • 1. 存货周转率
  • 计算公式:存货周转率=营业成本/平均存货
  • 2. 应收账款周转率
  • 计算公式:应收账款周转率=销售收入/平均应收账款
  • 3. 总资产周转率
  • 计算公式:总资产周转率=销售收入/平均总资产
三、风险分析的关键指标(飞得稳不稳)
  • 梳理三、风险分析的关键指标(飞得稳不的指标口径、风险信号和合规要求
  • 计算公式:资产负债率=总负债/总资产
  • 2. 流动比率
  • 计算公式:流动比率=流动资产/流动负债
  • 小组实战:为ABC科技做全面体检

赋能——决策应用:将财务思维融入管理实践

一、成本思维与定价决策
  • 1. 成本性态
  • 1. 固定成本(不随产量变化,如房租、工资)
  • 2. 变动成本(随产量变化,如原材料)
  • 2. 边际贡献
  • 计算公式:边际贡献=销售单价-单位变动成本
  • 情景模拟:亏本的订单该不该接?
二、预算管理与资源分配
  • 1. 预算管理的核心本质
  • 1. 战略的资源预演
  • 2. 沟通的通用语言
  • 3. 绩效的考核基准
  • 2. 简易项目预算编制
  • 1. 预算编制的逻辑框架:从目标到行动
  • 2. 预算的核心构成要素
  • a收入预算
  • b成本费用预算
  • c资本性支出预算
三、投资决策思维
  • 1. 机会成本
  • 2. 沉没成本
  • 讨论:购买新设备VS生产外包,正反双方基于初始投入、运行成本、灵活性、对资产结构的影响等财务维度进行辩论

协同与评估——业财融合的沟通语言与价值呈现

一、搭建业财沟通的通用桥梁
  • 1. 权责发生制VS收付实现制
  • 案例辨析:签下百万大单,为什么利润表好看,现金流却紧张?
  • 2. 关键财务术语的业务解读
  • 1. 财务:计提、摊销、资本化
  • 2. 业务:描述业务需求背后的业务实质
  • 沟通场景模拟:如何向CFO申请一笔额外的市场预算?
二、构建业务活动的财务价值模型
  • ——从讲故事到算价值:将业务行动转化为财务预测
  • 工具:业务决策财务影响评估画布
  • 小组实战:为ABC科技设计的新市场拓展方案,进行财务价值模拟
三、项目后评估:从结果回溯决策
  • 1. 复盘的价值
  • 2. 建立轻量级复盘机制
  • 案例研讨:成功的项目,真的成功吗?
  • 回顾:第一讲的导入案例,从财务结果和战略协同两个维度进行终极评判
  • 实战与价值闭环——从财务思维到商业成果
一、综合案例决战:为ABC科技制定价值提升方案
  • 背景:融合前五讲的所有知识,面对ABC科技完整的商业故事与财务数据
  • 任务:各小组扮演公司管理团队,完成一份《公司价值提升与融资路演方案》
二、课程总复盘与个人行动宣言
  • 1. 总结回顾
  • 2. 制定《我的财务思维赋能行动计划》
  • 3. 答疑与交流

适合对象

中高层管理者、部门负责人、项目经理、业务骨干等非财背景的管理人员

课程定位与主要问题

指标拆解、风险信号、资源取舍和行动建议进入具体案例后,团队能同时确认方向和下一步做法

核心收益

  • 建立系统思维:能够清晰阐述企业业务活动-财务结果-管理决策之间的闭环逻辑,构建企业整体运营画面
  • 掌握报表精髓:能够独立解读三张财务报表的核心项目与勾稽关系,像分析故事一样分析公司的经营状况与风险
  • 改善日常决策: 能够在预算编制、项目定价、成本控制、资源申请等场景中,运用成本性态、边际贡…
查看更多收益 收起更多收益
  • 强化风险意识:能够从财务数据中识别潜在的经营与财务风险信号,主动进行业务调整以规避风险
  • 促进高效协同:能够使用通用的商业语言与财务部门及高层管理者进行高效、同频的沟通

课程背景与交付信息

在激烈的市场竞争中,企业对各业务线管理者的要求已从单纯的执行者转变为微型利润中心的负责人。然而,非财务背景的管理者普遍面临数字壁垒:业务决策的财务结果难以预见,与财务部门沟通效率低下,无法精准评估自身业务活动的真实价值

本课程基于财务是一种商业语言的核心思想,致力于为管理者构建一套系统的财务思维框架。课程将企业抽象的业务活动转化为具象的财务数据,并逆向从财务结果洞察业务实质,最终赋能管理者在预算、定价、资源配置等关键决策中,具备价值创造意识和风险防控能力

课程时间

2天,12小时

授课方式

讲师讲授、案例研讨、小组实战、工具演练

课程内容重点

01解码经营——三张报表:企业的战略、经营与风险透视镜
02洞察——财务分析:驾驶舱仪表盘深度诊断
03管理者的财务角色
04从业务执行者到微型利润中心负责人的角色转变
05企业管理的终极目标:在风险可控的前提下,追求利润和增长

讲师介绍

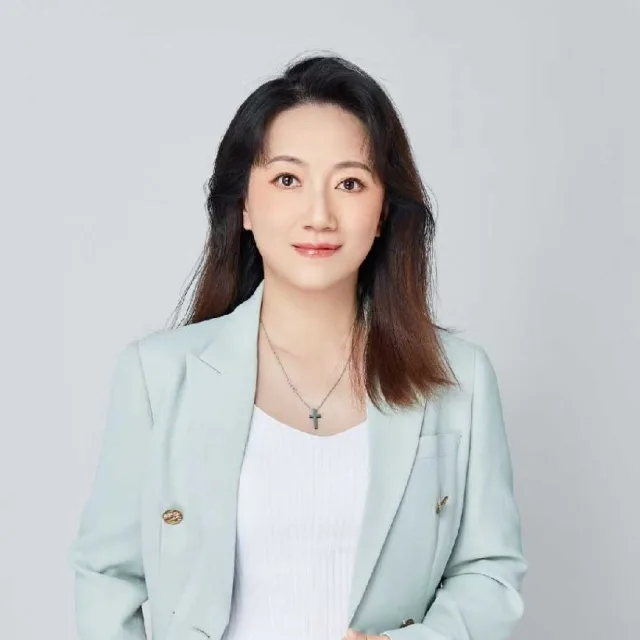
贺荣荣 讲师头像

贺荣荣

企业财税管理实战专家

贺荣荣,企业财税管理实战专家,25年实战经验。擅长业财税融合、股权设计与税务合规,累计避免损失超8000万,服务70+企业咨询项目,开展培训360+场,可结合企业内训场景开展课程讲授与案例讨论

制造业国际贸易物流跨境电商装备制造金融服务
查看讲师主页

课程差异说明

本课程页面围绕《业财融合背景下的财务思维与业务决策》重点呈现课程定位、适合对象、核心收益和 5 个主要模块,便于快速判断培训匹配度

课程常见问题

这门课适合哪些学员参加?

适合中高层管理者、部门负责人、项目经理、业务骨干等非财背景的管理人员等需要系统提升相关能力的人群

学习这门课可以获得什么收益?

建立系统思维:能够清晰阐述企业业务活动-财务结果-管理决策之间的闭环逻辑,构建企业整体运营画面,并结合课程中的工具、案例和练习推动企业培训落地

课程通常安排多长时间?

当前样板提取的课程时间为:2天,6小时/天。实际交付可根据企业培训目标和学员基础进行调整

课程采用什么授课方式?

课程主要采用讲师讲授+案例研讨+小组实战+工具演练,强调理解、讨论、工具练习和业务场景应用

企业可以基于这门课做定制吗?

可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配