从三张财务报表看电力企业经营状况

侯占芳主讲。电力企业的三张报表分析贯穿本课五讲,围绕资产负债表、利润表、现金流量表及其联动关系,学习从财务数据追溯业务动因、现金流风险与资源配置问题,并结合综合案例讨论。参考1天,每天6小时

参考1天,每天6小时 多版本课程 2 个可选版本

可选交付版本

不同版本会按参训对象、课时长度和案例深度做取舍,最终课纲以需求沟通后的方案为准。
从三张财务报表看电力企业经营状况 推荐版本 1天

适合作为默认学习方案,完整覆盖本课程的核心目标、主要模块和实操安排。

从三张财务报表看企业经营状况 1天版

1天交付版本,适合按培训时长压缩或展开课程内容。

课程大纲

财务报表的基本结构与联系

资产负债表诠释企业财务状况
  • 利润表反映一定会计期间的经营成果及其构成。
  • 现金流量表反映一定会计期间现金及现金等价物的流入和流出。
  • 三张报表的数据联动关系与分析思路
  • 从“结果导向”到“过程管理”:如何通过报表发现业务动因

资产负债表:企业资源的“全景地图”

一、资产负债表的核心逻辑
  • 基本结构解析:资产、负债、所有者权益的构成与平衡关系
  • 电力行业情境:结合发电等具体板块讨论资产投入与负债结构,不将重资产或高负债视为所有电力企业的统一特征。
  • 关键问题:如何结合使用效率、现金流和业务条件判断电力企业资产的质量与负担?
二、资产端的深度分析
  • 流动资产:
  • 货币资金:是否充足?是否存在闲置资金?
  • 应收账款:结合电费结算、客户和回款周期分析资金占用及管理对策。
  • 存货:燃料库存是否合理?如何优化周转?
  • 非流动资产:
  • 固定资产:电厂、设备的利用率与折旧政策的影响
  • 在建工程:新能源项目的投资进度与风险
三、负债与权益端的风险与机会
  • 流动负债:
  • 短期借款:债务到期压力测试
  • 应付账款:结合合同、结算安排和供应链关系分析,不能只凭余额推定议价能力。
  • 长期负债:
  • 长期借款:利率变动对财务成本的影响
  • 债券融资:融资结构优化空间
  • 所有者权益:
  • 资本公积弥补亏损:核对资本公积来源、任意公积金与法定公积金的处理顺序、经审计个别报表等适用条件及决策程序,按现行公司法和财务会计规则讨论。

利润表:企业赚钱能力的“温度计”

一、利润表的结构与业务含义
  • 收入端:
  • 电力销售收入确认:核对合同、履约及适用会计政策。
  • 新能源补贴相关款项:区分不同款项性质及其对损益、应收和现金流的影响。
  • 成本端:
  • 燃料成本占比分析及波动应对
  • 人工成本与效率优化
  • 费用端:
  • 财务费用:债务成本对利润的侵蚀
  • 管理费用:如何通过精细化管理降本增效
二、利润质量分析
  • 经常性与非经常性项目分析:核对适用披露规则和指标定义。
  • 主业对利润的贡献度
  • 政府补助、资产处置等项目:按性质分析其对利润质量的影响,不一概归为非经常性项目。
  • 利润指标分析:
  • 电力各业务板块(火电、风电、光伏)的盈利能力对比
  • EBITDA分析:讨论其在电力企业比较中的用途、口径与局限,不将其等同利润或现金流。

现金流量表:企业生存的“血液检测”

一、经营性现金流:企业造血能力
  • 电力行业的现金流特点:
  • 电费回收周期与现金流波动
  • 燃料采购的现金支出压力
  • “利润≠现金”的典型场景
  • 关键指标:
  • 经营活动现金流净额与投资需求:结合业务阶段、资金存量与筹资安排判断。
  • 自由现金流分析:先明确计算定义、范围和数据口径,再比较结果。
二、投资性现金流:未来增长的动力
  • 资本开支分析:
  • 新能源项目的投资回报周期
  • 传统电厂技改投入的效益评估
三、筹资性现金流:融资能力与风险
  • 债务融资vs股权融资:
  • 融资策略是否匹配业务发展?
  • 分红与再投资:
  • 如何平衡股东回报与可持续发展?

三张报表联动:全面诊断企业经营健康度

一、关键财务比率分析
  • 偿债能力:流动比率、速动比率、资产负债率
  • 盈利能力:毛利率、净利率
  • 运营效率:应收账款周转率、存货周转率
  • 央企“一利五率”指标:限于相应中央企业考核适用对象,并核对期间和口径,不作为所有电力企业统一要求。
  • 杜邦分析法的实践应用
二、综合案例:某电力企业经营评估,依据实际选用资料展开。
  • 问题定位:从报表变化提出线索,结合业务资料验证原因。
  • 管理建议:基于财务数据与业务条件讨论可选行动和需要继续核查的事项。

适合对象

中高层管理人员、财务人员、税务人员等

课程定位

从三张报表的基本联系走向资产、负债、利润质量和现金流分析,再用财务比率与综合案例讨论电力企业的经营问题

课程适配与选型边界

侯占芳主讲。电力企业的三张报表分析贯穿本课五讲,围绕资产负债表、利润表、现金流量表及其联动关系,学习从财务数据追溯业务动因、现金流风险与资源配置问题,并结合综合案例讨论。参考1天,每天6小时

适合对象

中高层管理人员、财务人员、税务人员等

课程重点

从三张报表的基本联系走向资产、负债、利润质量和现金流分析,再用财务比率与综合案例讨论电力企业的经营问题

时长与形式

参考1天,每天6小时;现场讲授、现场讨论、案例分析

课程围绕电力企业经营分析展开,报表指标需结合业务板块、合同、会计政策及数据口径解释。课堂案例用于学习分析思路,具体会计税务处理和经营决策应依据适用制度及实际资料另行判断

核心收益

  • 理解三张财务报表的勾稽关系,联系数据与业务背景
  • 从应收账款等异常变化追溯业务环节,提出需要核查的问题
  • 区分收入、成本与利润质量,识别会计口径差异对判断的影响
查看更多收益 收起更多收益
  • 结合电力业务回款和支出周期,辨识盈利与现金流之间的差异
  • 比较债务/EBITDA等比率,注意同业、期间和计算口径的可比性
  • 练习杜邦分析并了解EVA等决策工具的分析思路,具体应用深度课前确认
  • 将财务信息与业务动作连接,支持跨部门讨论与经营分析

课程背景与交付信息

电力企业在业务转型、燃料成本变化和新能源项目投入等情境下,需要同时关注经营规模、投资周期与财务稳健。不同发电和业务板块的经营特点应分别分析

课程从三张报表的联动关系切入,结合电力行业案例讨论战略执行、现金流与资源配置,再从财务结果追溯业务动因,服务企业在十五五阶段的经营分析与沟通

课程时间

参考1天,每天6小时

授课方式

现场讲授、现场讨论、案例分析

课程工具

资产负债表、利润表、现金流量表联动分析与财务比率比较;杜邦分析、自由现金流、EBITDA及EVA等工具和指标;按适用定义与一致口径讨论

学员准备

课前确认电力业务板块、参训者基础及案例范围。使用公开披露、模拟或经确认可用于培训的资料,核对期间、合并范围与会计口径;内部资料的使用范围和保护安排另行确认。
课程内容重点

01三张报表的结构与勾稽关系
02资产负债表与电力企业资源、债务分析
03利润表、业务板块和利润质量
04经营、投资与筹资现金流
05财务比率、杜邦分析与电力企业综合案例

讲师介绍

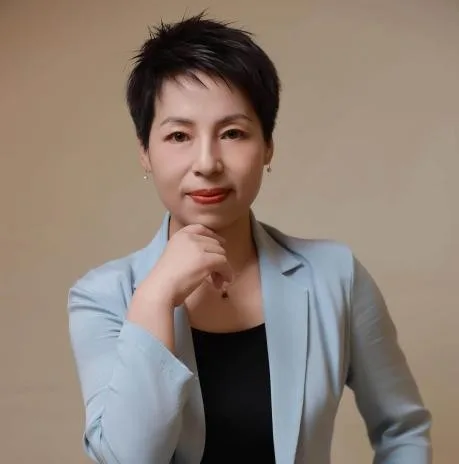
侯占芳 讲师头像

侯占芳

高级会计师

高级会计师、注册税务师,30年财税实战经验。擅长财税风险管控、财报分析及AI+财税应用,曾任集团财务总监,现任高校客座教授,可结合企业内训场景开展课程讲授与案例讨论

电力能源金融银行政府国企交通基础设施建筑工程通信
查看讲师主页

课程常见问题

这门课适合谁参加?

中高层管理人员、财务人员、税务人员等。课程强调电力业务与报表数据的联系,按学员的管理或财税职责安排讨论深度

五讲怎样组织三张报表的学习?

先学习报表结构与联系,再分别分析资产负债表、利润表和现金流量表,最后联动财务比率与某电力企业经营评估案例,讨论问题归因及管理建议

哪些电力业务场景会进入讨论?

包括燃料库存与采购支出、电费回收、固定资产与折旧、在建工程、新能源项目投资、补贴相关款项及融资结构;按火电、风电、光伏等具体板块核对分析条件

会使用哪些工具和指标?

大纲包括偿债、盈利和运营效率比率、自由现金流、EBITDA及杜邦分析,并讨论中央企业相应考核口径;EVA等工具的训练深度课前确认,比较时需统一数据范围和定义

课程课时、版本与案例资料怎样确认?

本页大纲对应电力企业主课,参考1天、每天6小时,采用讲授、讨论和案例分析。其他版本、案例材料与模块深度分别确认;课堂分析不替代对具体企业的审计、税务或投资判断


