适合作为默认学习方案,完整覆盖本课程的核心目标、主要模块和实操安排。
普惠的必然和选择:银行做好小贷的路径和方法
普惠的必然和选择:银行做好小贷的路径和…适合带着现有问题进入课堂,通过普惠信贷发展的历程和逻辑把做法和跟进节奏校准清楚
可选交付版本
面向银行业务场景,对案例、风险点或实操模块做行业化适配。
课程大纲
新形势下银行发展的路径选择
- 1. 国有银行、股份制银行现状
- 2. 区域性银行现状和困境
- 1. 盈利能力持续恶化、资产增速放缓
- 2. 表外资产处理面临较大困难、资产质量压力陡增
- 3. 经济发展较滞后的地域不良压力更大
普惠信贷发展的历程和逻辑
- 1. 小额信贷和小额信贷运动
- 2. 微型金融(小微金融)
- 3. 微小企业贷款、小微企业信贷
- 4. 包容性金融和普惠金融
- 分析:国际发展历程与国内发展历程
- 阶段1:曾经辉煌的包商
- 阶段2:可持续发展的台州
- 阶段3:新兴的互联网普惠
- 1. 改变了中国金融机构的结构和产品框架
- 2. 加快了金融服务下沉的速度
- 3. 推动了居民杠杆率的快速提升
- 4. 民营资本进入金融服务空白区
- 导入:小微企业的五六七八九
- 1. 从监管政策文本梳理监管口径演变
- 2. 从政策诉求看方向演变
- 1. 风控成本和信用成本的两难选择
- 2. 小微经营难与金融支持难
- 3. 短小频急的特点和银行流程的相互冲突
- 1. 商业银行风险、特点及核心竞争力
- 2. 基于巴塞尔协议下国内银行信用风险管理的核心公式
- 公式1:EL = PD × EAD × LGD
- 公式2:预期损失=违约概率×违约风险敞口×违约损失率
小贷业务发展的良性模式与借鉴—台州模式的启示与应用
- 1. 战略坚定:全周期|全层级|全流程(工匠精神、百年银行)
- 思考:如何解决业务发展与风险控制的平衡
- 2. 文化感召:对内以客户经理为中心、对外以客户为中心
- 1. 网点:无限接近客户(从最多跑一次到一次不用跑)
- 2. 服务:效率第一(个性化 接地气 注重细节)
- 3. 流程:客户体验至上(客户方不方便为准则 客户体验与制度设计)
- 4. 核心企业文化:家文化(员工、客户、职场、厅堂)
- 3. 育人有方:招对人、育好人、树强人
- 4. 网格营销:一格四员、三率考核、四定原则
- 5. 客户至上:因你而变的制度文化、效率第一的服务理念、接地气的服务方式
- ——作业模式、经营理念、绩效考核、风控标准
普惠信贷业务的全流程风险管理
- 1. 风险管理的特点:整体性、层次性、过程性、动态性、精细性、创新性
- 2. 风险管理的意义
- 1. 外部监管的强制要求、顺应信贷资金运行规律的必然要求
- 2. 提升银行信贷资产精细化管理与风险防控水平的最好路径、支持实体经济又好又快发展
- 3. 保护广大金融消费者合法权益的重要举措
- 4. 提升核心竞争力的重要引擎
- 原则:全流程风险管理七原则
- 3. 风险管理的规范流程
- 总结:传统三查存在的问题、全流程的规范流程(从三大案例分析)
- 4. 风险管理的九个关键要素
- ——制度手段、技术手段、行政手段、激励手段、文化手段
- 贷前尽职调查全流程风险管理
- 1. 定义——如何才叫尽职?
- 2. 意义——它可以影响什么?
- 3. 原则——哪些是不可以打破的?
- 4. 方法——交叉检验法、多角度调查法、中医坐堂法、数据线索跟踪法、反欺诈甄别法
- 1. 客户贷款申请受理——准入的条件落实、审查关口的前移
- 2. 尽职调查前准备——工具、方法、路线、时间
- 3. 现场调查——眼观六路、耳听八方、相互应证、先入为主
- 4. 非现场调查——八仙过海、工具汇总、信息收集、旁敲侧击
- 5. 分析论证——客观公正、多维角度、合规先行
- 6. 撰写调查报告——分析透彻、结论清晰、拒绝面面俱到
适合对象
建议由承担审计、合规、风控、安全或政策解读任务的管理者和业务骨干共同参加,把政策口径、风险信号、证据链条和处置动作转成课后可继续推进的动作
课程定位
政策口径、风险信号、证据链条和处置动作进入具体案例后,团队能同时确认方向和下一步做法
核心收益
- 先确认政策口径、现场约束和责任边界,让训练目标更具体
- 新形势下银行发展的路径选择和普惠信贷发展的历程和逻辑会被串成一组可练习的合规落地
- 处置动作更具体:规则解读、问题分级和协同处理检查方法是否适合团队日常任务
查看更多收益 收起更多收益
- 留痕复盘有依据:小贷业务发展的良性模式与借鉴—台州…相关的试点清单、检查点和下一次复盘安排
课程背景与交付信息
二十大三中全会的召开,拉开了中国式现代化的推进序幕。身处新经济建设的核心位置,银行的发展至关重要。如何在新形势下响应号召、遵循规律、高质量发展,是摆在每一位银行人面前的课题。银行为实体服务,银行为普惠做引领,这是对每家银行的政治要求,更是自身高质量发展的要求
而经济形势的下滑、监管更加趋严、疫情对实体的影响后续、银行间竞争的白热化,让每一家的银行经营都充满不确定性。这个背景下,做好普惠信贷不是选择题而是必答题
那什么是做好普惠信贷的路径?做好普惠信贷的方法是?银行需要的是从顶层设计到组织架构,从流程安排到全面营销,再到风险控制和实现预期的全方位思考和技术推进
2天,12小时
知识点讲解、案例分析、问题分析、针对性指导
课程内容重点
讲师介绍
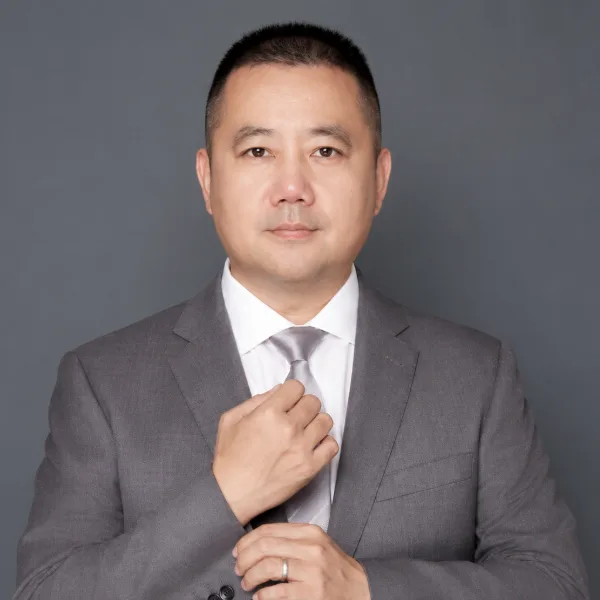
张小平
银行全面风险管理与信贷效能提升专家
张小平,银行新金融实战专家,高级经济师。30年银行从业经验,20年高管履历,专注银行全面风险管理与信贷全流程管控。曾培养约30位高管,服务百余家金融机构,兼具理论深度与实战落地能力
查看讲师主页课程常见问题
这门课适合哪些学员参加?
适用于承担审计、合规、风控、安全或政策解读任务的管理者和业务骨干,也适合承担政策理解、风险识别、证据梳理和现场处置支持工作的关键岗位。
学习这门课可以获得什么收益?
先确认政策口径、现场约束和责任边界,让训练目标更具体;新形势下银行发展的路径选择和普惠信贷发展的历程和逻辑会被串成一组可练习的合规落地。
课程通常安排多长时间?
课程通常可按2天,12小时安排,具体节奏会结合企业培训目标、学员基础和现场安排确认
课程采用什么授课方式?
课程主要采用知识点讲解+案例分析+问题分析+针对性指导,强调理解、讨论、工具练习和业务场景应用