风险与营销并举:贷款三查全流程培训

高效营销——三步并做一步与贷款三查的五大发展阶段被放在同一组任务里,方便参训团队对照自己的场景调整做法

2.5天 税务管理

课程大纲

课程总览

一、贷款三查的五大发展阶段
  • 1. 转型期
  • ⌘短案例:未核查土地权属,导致处罚
  • 2. 改革期
  • ⌘短案例:未发现虚增存货,导致不良
  • 3. 强化期
  • ⌘短案例:贸易业务关键节点把控缺失,导致危机
  • 4. 赋能期
  • ⌘短案例:因未发现养殖户伪造证明,导致风险
  • 5. 融合期
  • ⌘短案例:大数据模型的融合
二、信贷规则近40年的演变
  • 1. 金融监管的变化
  • ⌘讲师分享:四化——总分深重
  • 2. 信贷管理的变迁
  • ⌘讲师分享:真抓实干——实来实去
  • 3. 信贷规则的迭代
  • 1. 管理办法的局限
  • 2. 金融服务的要求
  • 3. 业管工作的理念
三、十五五县域经济与银行信贷
  • 1. 乡村振兴与区县发展的授信结合点
  • 2. 可落地的银行授信产品体系
  • 1. 县域富民产业与土特产
  • 2. 片区化发展与城乡融合
  • 3. 宜居宜业和美乡村
  • 4. 巩固脱贫成果与农民增收
  • 3. 普小零金融微环境
  • 1. 客户
  • 2. 对手
  • 3. 各类公众

高效营销——三步并做一步

一、基于工作实务的客户梳理
  • 1. 客户名单的获取
  • 2. 名单内客户的初步筛选
  • 3. 访前分析与目标客户确认
二、基于信息搜集的经营预判
  • 1. 客户所处行业的经营模式与重要性
  • 2. 政策支持与行业理解的一般方式
  • 工具:商业模式的直接应用
三、综合价值延展的考量
  • 1. 潜力关键判断
  • 2. 拜访策略三要
  • 3. 金融需求的定向匹配
  • ⌘思考与要求
  • 1. 如果是你,如何在实际工作中做出合理安排
  • 2. 如何对下辖同事做出工作规划建议
  • 第三节 贷前调查的体系化构筑
一、贷前调查的三大作用
  • 1. 审视数据真实性
  • 案例分析:某建筑小微公司的经营情况预测
  • 2. 核查业务可持续性
  • 案例分析:某普惠客户A、客户B的信息判断
  • 3. 评估风险可能性
  • 案例分析:某板材加工小企业的授信风险评估
二、信贷业务贷前调查总括
  • 1. 贷前调查的基础
  • 1. 主体
  • 2. 经营
  • 3. 保障
  • 2. 贷前调查的原则
  • 1. 合规
  • 2. 完整
  • 3. 一致性
  • 3. 贷前调查的依据
  • 1. 法律
三、信贷业务贷前调查的隐性关键
  • 1. 贷前调查的视角
  • ⌘讲师分享:面对新业态和未来的视角升维
  • 1. 银行/担保公司视角
  • 2. 证券机构视角
  • 3. 投资机构视角
  • 2. 贷前调查的客户关系
  • ⌘讲师分享:客户经理的第一要务与角色
  • 1. 弱化立场
  • 2. 客户经营探究
  • 3. 授信决策平衡
一、农个小公的三个一致
二、农个·小贷前调查要点

适合对象

公司普惠零售客户经理网点负责人等

课程定位与主要问题

目标拆解、进度跟踪、风险协同和复盘改进复盘时,问题、方法和课后检查点需要连起来,便于回到岗位继续推进

核心收益

  • 熟练掌握贷中审查的全流程核心要点,规范落实合同制定审查、签订履约的全流程管理
  • 明确风险与营销并举:贷款三查全流程培训的业务目标、适用场景和关键问题
  • 协同风险更可见:课程主题对应的方法框架、操作步骤和常见误区

课程背景与交付信息

贷款三查(贷前调查、贷中审查、贷后检查)是银行业信贷业务历经长期实践与市场检验沉淀的核心方法论,是商业银行筑牢信贷资产安全防线、平衡业务拓展与风险防控的生命线,更是一线信贷营销人员必须深耕掌握的核心专业能力

当前十五五规划开局、乡村振兴战略全面深化,县域经济迎来全新发展机遇,农商行与信用社,作为服务地方经济、深耕三农与普惠小微市场的金融主力军,既要抢抓县域富民产业、城乡融合发展、和美乡村建设带来的信贷业务增量空间,也要应对宏观环境波动、客户业态多元化、金融监管持续趋严带来的多重挑战

从一线展业实际来看,农商行、信用联社的信贷营销人员普遍面临 营销拓客冲量与合规风控履职 的双重压力,在信贷全流程操作中暴露出诸多核心痛点,例如:对信贷监管规则迭代、经济环境与行业发展无认识或认识不到位,易因操作不尽职触发监管处罚与不良风险;贷前调查视角单一、流于形式,对农户、个人、小微、公司类客户的真实经营情况、还款能力核查不到位,无法从源头把控风险;面对普遍存在的无财务记录、财务不规范的现象,财务分析作用小,难以穿透识别客户财务数据真伪与隐性风险;贷中审查环节合规把控不严,合同管理、放款支付存在操作漏洞;贷后管理…

课程时间

2.5天

授课方式

知识点讲解、案例分析、小组研讨与共建、互动演练等

课程内容重点

01高效营销——三步并做一步
02贷款三查的五大发展阶段
03⌘短案例:未核查土地权属,导致处罚
04⌘短案例:未发现虚增存货,导致不良
05⌘短案例:贸易业务关键节点把控缺失,导致危机

讲师介绍

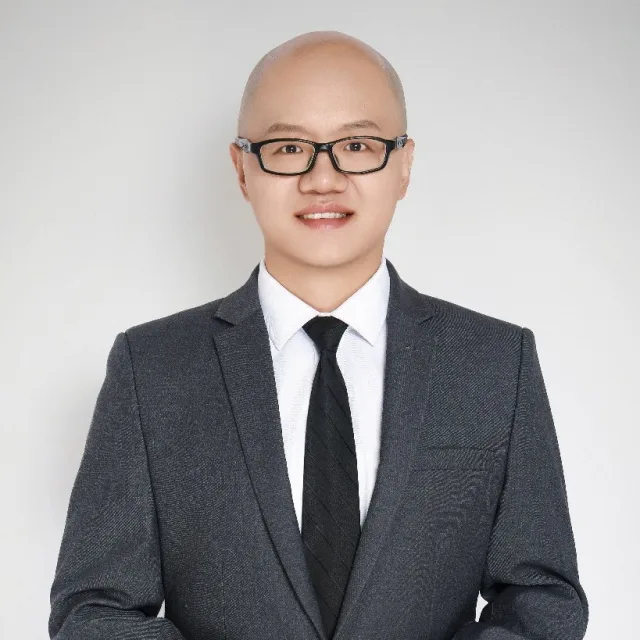
张书豪 讲师头像

张书豪

银行对公营销实战专家

张书豪,银行对公营销实战专家。拥有十余年银行一线及管理实战经验,曾任平安银行西安分行副总经理、某国有股份行支行长。擅长对公信贷营销、大客户开发、风险管理与团队绩效提升,推动存款规模累计超50亿元,具备深厚的对公业务生态洞察与实战落地能力

金融银行
查看讲师主页

课程差异说明

本课程页面围绕《风险与营销并举:贷款三查全流程培训》重点呈现课程定位、适合对象、核心收益和 2 个主要模块,便于快速判断培训匹配度

课程常见问题

这门课适合哪些学员参加?

适合公司普惠零售客户经理网点负责人等等需要系统提升相关能力的人群

学习这门课可以获得什么收益?

学习并了解行业发展环境与监管要求,掌握贷款三查、信贷规则的底层逻辑,知晓信贷业务的核心机遇,理解 风险与营销并举 的信贷经营核心理念,破除 重营销轻风控、重流程轻实质 的认知误区,…,并结合课程中的工具、案例和练习推动企业培训落地

课程通常安排多长时间?

当前样板提取的课程时间为:2.5天(2白天+1晚上),6小时/天。实际交付可根据企业培训目标和学员基础进行调整

课程采用什么授课方式?

课程主要采用知识点讲解、案例分析、小组研讨与共建、互动演练等,强调理解、讨论、工具练习和业务场景应用

企业可以基于这门课做定制吗?

可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配