新《会计法
新《会计法》重点修订内容解读:提炼可落地的方法…、新《会计法》下财会监督面临的挑战与实践路径:提…和《新会计法》对公司治理的几点变化:提炼可落地的…连成一组训练主线,减少课堂内容与岗位动作之间的断点
2天 税务管理
课程大纲
新《会计法》重点修订内容解读
一、2014-2024:财政部管理会计政策十年回顾
二、重点修订内容解读
- 1. 总则部分修订内容解读
- 2. 会计核算部分修订内容解读
- 3. 会计监督部分修订内容解读
- 4. 会计机构和会计人员责任解读
- 5. 会计违法行为与法律责任解读
- 6. 附则部分修订内容解读
- 案例分析:从恒大造假事件看财务内控的顶层设计
- 案例分析:《2024年全球职务舞弊调查报告》解读
- 案例分析:四年薪资全打水漂!*ST元成财务总监罚200万
新《会计法》下财会监督面临的挑战与实践路径
内容重点
- 1. 《关于进一步加强财会监督工作的意见》解读
- 2. 财会监督发现问题思路与财会监督重点
- 3. 内部会计监督制度和机制优化
- 4. 会计监督与会计信息质量提升模块
- 1. 财会监督工作配合与问题整改
《新会计法》对公司治理的几点变化
二、《新会计法》与《新公司法》对企业管理合规要求
- 1. 《新会计法》与《新公司法》的融合及风险防范
- 2. 《新会计法》对企业合规管理的新要求新布局
- 3. 《新会计法》与中高级管理人员的自我保护
- 案例分析:最高检发布:证据链造假,高管、中层、操作人员均应承担相关责任
- 案例分析:南通上市公司金通灵严重财务造假,原老板获刑6年,原财务总监被判4年8个月
最新企业会计准则热点难点与实务操作
一、最新企业会计准则热点难点
- 案例分析:证监会发布《监管规则适用指引——会计类第5号》,可转换债券补税潮分析
二、官方最新发布:五个典型会计
- 1:关于尚未对账结算商品收入确认的问题
- 2. 关于定制化软件收入确认的问题
- 3. 关于环保治理费用的会计处理问题
适合对象
建议由财务负责人、经营管理者、业务部门负责人和风控合规人员共同参加,把指标拆解、风险信号、资源取舍和行动建议转成课后可继续推进的动作
课程定位与主要问题
指标判断、风险识别、预算分析和经营复盘复盘时,问题、方法和课后检查点需要连起来,便于回到岗位继续推进
核心收益
- 指标判断更清楚:经营分析中的关键财务指标、业务信号和决策问题
- 风险信号更可见:指标拆解、数据判断、业务追问和经营建议的分析方法
- 分析动作更具体:案例拆解把财务数据转化为业务判断和管理动作
- 复盘跟进有依据:复盘经营问题、跟踪指标变化的分析清单
课程背景与交付信息
《新《会计法》面向企业中高层管理者、业务负责人及相关岗位骨干人员的实际工作场景,围绕课程主题中的关键政策、业务流程、工具方法和落地难点展开
课程内容重点
01新《会计法》重点修订内容解读:提炼可落地的方法、工具和跟进要点
02新《会计法》下财会监督面临的挑战与实践路径:提炼可落地的方法、工具和跟进要点
03《新会计法》对公司治理的几点变化:提炼可落地的方法、工具和跟进要点
04最新企业会计准则热点难点与实务操作:提炼可落地的方法、工具和跟进要点
讲师介绍
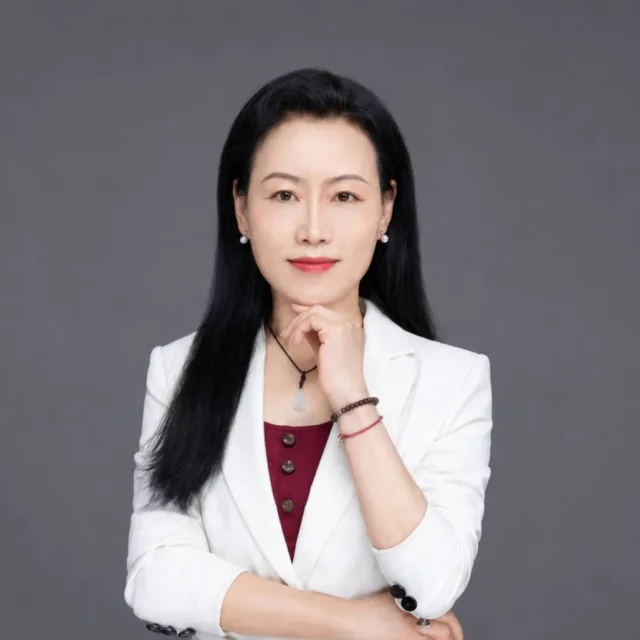
何静
财税管理实战专家
前税务局副局长、CPA/CTA/CMA持证人,25年税务系统实战经验。专注税务合规、风险防控及AI赋能财税管理,累计授课400余场,服务学员近万人,助力企业构建智慧税务合规体系
金融银行电力能源互联网科技制造业政府国企交通运输
查看讲师主页
课程差异说明
本课程页面围绕《新《会计法》重点呈现课程定位、适合对象、核心收益和 4 个主要模块,便于快速判断培训匹配度
课程常见问题
这门课适合哪些学员参加?
适用于财务负责人、经营管理者、业务部门负责人和风控合规人员,也适合承担指标判断、风险识别、预算分析和经营复盘支持工作的关键岗位。
学习这门课可以获得什么收益?
识别经营分析中的关键财务指标、业务信号和决策问题;掌握指标拆解、数据判断、业务追问和经营建议的分析方法。
企业可以基于这门课做定制吗?
可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配


