
OECD 全球最低税、应税规则(STTR)和金额 B 实战精讲课

OECD 国际税改基础与双支柱方案概览需要明确判断口径,支柱二全球最低税(GloBE)规则核心详解负责组织练习,BEPS 行动计划演进与国际税改背景用于课后复盘

15天,90小时 税务管理

课程大纲

OECD 国际税改基础与双支柱方案概览

一、BEPS 行动计划演进与国际税改背景
  • BEPS 行动计划核心解析
1.1 BEPS 行动计划的背景、目标与重要意义
1.2 BEPS 1.0 的主要内容与实施成效
1.3 BEPS 2.0 的推出逻辑:应对经济数字化税收挑战的迫切性
  • 中国参与 BEPS 行动的实践与立场
2.1 中国在 BEPS 1.0 及 2.0 中的参与进程
2.2 中国对双支柱方案的核心诉求与政策导向
二、双支柱方案整体框架与进展动态
  • 支柱一核心机制与金额 B 定位
1.1 支柱一的目标:利润在市场辖区的公平分配
支柱二全球最低税(GloBE)规则核心详解

一、GloBE 规则适用范围与主体认定
  • 成员实体的定义与分类
1.1 母公司、子公司、常设机构等核心主体界定
1.2 投资实体、合资企业、合伙企业的特殊认定标准
  • 集团适用条件与判定方法
2.1 控制权与合并财务报表的核心判定依据
2.2 合并、分立等特殊场景下的集团资格认定
  • 2. 3
  • 案例分析:跨国集团适用 GloBE 规则的范围判断
二、收入纳入规则(IIR)深度解析
  • IIR 规则的核心框架
1.1 IIR 规则的适用前提与触发条件
1.2 IIR 与低税利润支付规则(UTPR)的协同机制
  • 补足税的计算与分配

STTR 应税规则详解

一、STTR 规则的基础框架
  • STTR 规则的背景与目标
1.1 经济数字化背景下 STTR 的政策定位
1.2 STTR 对发展中国家的税收意义
  • STTR 与 GloBE 规则的关系
2.1 两者的协同互补性
2.2 适用范围的区分与衔接
二、STTR 规则的适用条件与征税机制
  • 适用主体与交易范围
1.1 符合条件的跨国企业集团认定
1.2 适用 STTR 的交易类型界定
  • 征税机制的核心要素

支柱一金额 B 规则实操应用

一、金额 B 规则框架与核心目标
  • 金额 B 的政策定位与规则演进
1.1 金额 B 的目标:简化基础营销和分销活动定价
1.2 金额 B 规则的制定进展与最新指南
  • 金额 A 与金额 B 的区分与协同
2.1 适用范围的边界划分
2.2 对跨国企业营销分销业务的影响
二、金额 B 适用范围与活动认定
  • 适用主体与交易类型
1.1 金额 B 的适用企业条件
1.2 涵盖的交易范围与排除情形
  • 基础营销和分销活动的认定

双支柱规则实施动态与企业应对策略

一、全球实施进展与中国立法动态
  • 主要国家和地区的实施情况
1.1 欧盟、美国等重点辖区的立法与执行特点
1.2 发展中国家的实施挑战与应对
  • 中国的推进进程与政策导向
2.1 中国参与国际税收规则制定的最新举措
2.2 国内全球最低税立法的关键考量
二、企业应对策略与实操规划
  • 税务合规体系优化
1.1 现有税务流程的适配调整
1.2 合规团队建设与能力提升
  • 税务筹划与风险防控

适合对象

具有一定国内税收基础的跨国企业财税人员;财税咨询公司、会计 / 税务 / 律师事务所的专业人员;税务机关工作人员;高校、研究机构的税务教学及研究人员;在校硕士及博士研究生;其他对双支柱规则感兴趣的相关人士

课程定位与主要问题

审计合规、安全生产、风控治理或政策落地训练场景下,参训团队需要确认对象、任务边界和课后跟进节奏

核心收益

  • 指标判断更清楚:风险合规场景中的关键风险点、触发信号和处置优先级
  • 风险信号更可见:风险识别、规范判断、沟通提醒和处置跟进的操作要点
  • 分析动作更具体:场景复盘明确风险信号、处置流程和协同边界
  • 复盘跟进有依据:用于日常检查、沟通留痕和后续跟进的操作清单

课程背景与交付信息

2021 年 10 月,G20/OECD BEPS 包容性框架 136 个成员辖区达成 双支柱 方案共识,旨在应对经济数字化带来的税收挑战。支柱一聚焦利润重新分配,金额 B 规则已发布核心报告及指南;支柱二建立全球最低税制度,相关技术规则已基本完善,全球已有 55 个辖区实施,我国正积极推进立法工作。双支柱方案重塑国际税收格局,跨国企业、专业服务机构等亟需系统掌握规则要点,以应对合规挑战与发展机遇。本课程整合 OECD 最新规则文件与实操案例,助力学员全面吃透双支柱核心内容

课酬收益

系统掌握 OECD 双支柱方案的框架逻辑、核心规则及最新进展,明晰金额 B、GloBE 规则、STTR 应税规则的适用边界与操作要求

课程时间

15天,90小时

授课方式

线上线下混合式教学:线上灵活学习理论基础与规则解读,线下通过案例研讨、模拟实操、互动答疑强化实践应用,搭配定制化咨询服务,适配不同学习需求

课程内容重点

01OECD 国际税改基础与双支柱方案概览
02支柱二全球最低税(GloBE)规则核心详解
03BEPS 行动计划演进与国际税改背景
04BEPS 行动计划核心解析
051 BEPS 行动计划的背景、目标与重要意义

讲师介绍

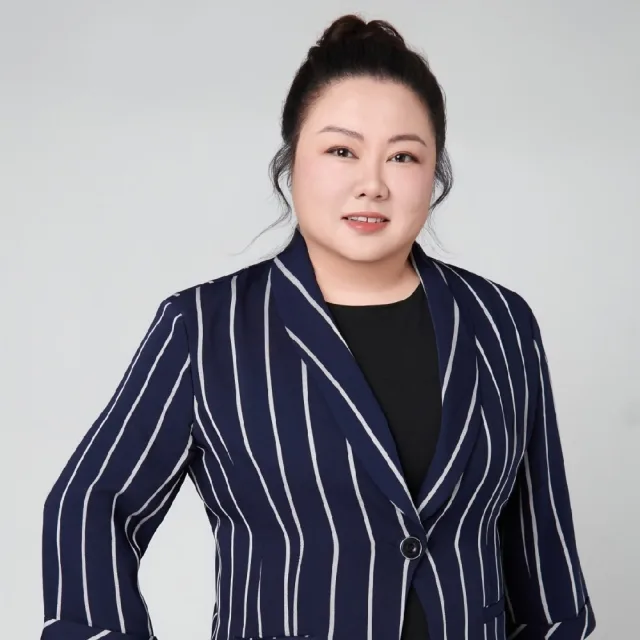
孙莉莉 讲师头像

孙莉莉

财税合规与风控体系建设专家

哈佛肯尼迪商学院博士后,财税管理与内控风控专家。主导数据资产入表及萨班斯法案合规,累计为企业创造价值超2亿元。兼具国际视野与本土实战经验,深耕财税合规、内控风控、ESG及数据资产领域

金融银行政府国企制造业消费品零售互联网科技建筑工程
查看讲师主页

课程差异说明

本课程页面围绕《OECD 全球最低税、应税规则(STTR)和金额 B 实战精讲课》重点呈现课程定位、适合对象、核心收益和 5 个主要模块,便于快速判断培训匹配度

课程常见问题

这门课适合哪些学员参加?

具有一定国内税收基础的跨国企业财税人员;财税咨询公司、会计 / 税务 / 律师事务所的专业人员;税务机关工作人员;高校、研究机构的税务教学及研究人员;在校硕士及博士研究生;其他对双支柱规则感兴趣的相关人士。

学习这门课可以获得什么收益?

识别风险合规场景中的关键风险点、触发信号和处置优先级;掌握风险识别、规范判断、沟通提醒和处置跟进的操作要点。

课程通常安排多长时间?

课程通常可按15天,90小时安排,具体节奏会结合企业培训目标、学员基础和现场安排确认

课程采用什么授课方式?

课程主要采用线上线下混合式教学:线上灵活学习理论基础与规则解读,线下通过案例研讨、模拟实操、互动答疑强化实践应用,搭配定制化咨询服务,适配不同学习需求,强调理解、讨论、工具练习和业务场景应用

企业可以基于这门课做定制吗?

可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配

