房地产项目会计核算与财务报表分析
面向银行对公房地产开发贷款岗位,围绕房企会计科目、项目建设成本、三张报表及现金流,练习贷前复核、审查和贷后监测
0.5天 财务管理
课程大纲
开篇: 破冰导入——银行视角下的房企报表
开篇: 破冰导入——银行视角下的房企报表
一、房地产开发企业会计科目的特殊性与设置逻辑
- 1. 财务三大报表及重要的财务指标分析
- 2. 房地产项目成本归集与制造业核算的差异:按项目用途和合同条件判断存货、收入与成本确认,不能一概以竣工前不结转损益代替准则判断
- 3. 三大核心科目链:开发成本(归集)—开发产品(完工)—主营业务成本(交付),对应项目拿地、建设、销售三个生命周期
- 4. 开发间接费用与管理费用的边界:结合费用性质、归属及准则条件确定项目成本和期间费用,不单凭机构名称判断
二、开发成本的六大明细科目
- 1. 土地征用及拆迁补偿费:地价、契税、拆迁补偿、安置房建设,通常是项目成本中占比最大的一块
- 2. 前期工程费:规划设计、勘察测绘、报批报建、“三通一平”等开工前支出
- 3. 建筑安装工程费:总包、分包、甲供材、精装修工程,是贷后核实工程进度与已投成本的主战场
- 4. 基础设施建设费与公共配套设施费:道路、供水、供电、会所、学校等,决定后续验收与办证节奏
- 5. 开发间接费用:现场监理、营销设施建造等间接成本的归集口径,关系成本分摊的合理性
三、成本结转与收入确认:预售、完工、交付三个节点
- 1. 预售阶段:区分收款与收入确认条件,结合合同履约判断合同负债;其规模不直接决定未来收入金额或实现时间
- 2. 完工阶段:核查开发成本向开发产品结转;存货减值按资产负债表日成本与可变现净值孰低评估,不以完工为起点
- 3. 履约与交付:按收入准则判断时段或时点履约及控制权转移,匹配收入和成本确认,分析对利润的影响
四、银行视角的四个重点科目
- 1. 存货:规模、结构、库龄与跌价准备,是资产质量与去化压力的晴雨表
- 2. 合同负债:与销售规模、回款率的匹配度,用于验证销售的真实性
- 3. 其他应收款:股东及关联方资金往来的集中地,警惕资金抽逃与占用
- 4. 有息负债:期限结构与真实融资成本,识别明股实债与表外融资
- 教学情景:比较营销设施不同用途下的成本归属及存货减值依据,测算不当资本化、费用化或少提减值对利润和偿债判断的影响
建设成本核算与评估——算清项目的本
建设成本核算与评估——算清项目的本
一、建设成本的构成与估算方法
- 1. 土地成本:成交地价、契税、交易手续费及拆迁成本,关注土地款支付节奏与融资安排
- 2. 建安成本:单方造价法、工程量清单法两种路径,参照当地同类项目造价水平合理取数
- 3. 配套与间接成本:基础设施、公建配套按可售面积分摊,口径差异往往造成测算偏差
- 4. 借款费用:核对资本化开始、暂停和停止条件,区分计入资产成本与当期损益的金额,分析融资成本影响
二、建设成本的分摊规则
- 1. 已完工与未完工的分摊:占地面积法、建筑面积法、预算造价法,不同方法下单位成本差异显著
- 2. 可售与自持的分摊:自持物业(商业、车位)分摊成本高、变现慢,是项目利润的“隐性杀手”
- 3. 多期项目的分摊:跨期成本归集边界不清,容易出现后期项目为前期项目“背成本”
三、贷前成本复核的“三道验证”
- 1. 验证合同:总包合同、甲供材合同与测算口径逐项核对,防止“低合同、高套价”
- 2. 验证进度:以工程产值报表、监理月报交叉核实施工进度与已投成本,识别成本超前虚增
- 3. 验证第三方:评估报告、审计报告、造价咨询意见互相印证,重点关注关键假设的一致性
四、成本评估中的风险信号
- 1. 单位成本显著高于区域同类项目,且缺乏规划设计层面的合理解释
- 2. 变更签证频繁大额,工程成本追加却缺少对应的设计变更文件支撑
- 3. 自持物业占比高、去化周期长,现金流测算却按快速去化的乐观假设
财务报表分析与开发贷款决策支撑
财务报表分析与开发贷款决策支撑
一、房企三张表的阅读方法
- 1. 资产负债表:看存货质量、合同负债蓄水、有息负债结构与净资产的真实厚度
- 2. 利润表:看毛利率水平、结转节奏与费用控制能力,警惕“高毛利、低回款”的纸面繁荣
- 3. 现金流量表:看销售回款对投资的覆盖度与筹资依赖度,现金流断裂是房企出险的第一信号
二、核心指标体系与风险阈值
- 1. 历史“三道红线”框架与偿债指标:分析相关比率的含义,当前融资审查按现行监管和金融机构政策核对,不直接推定融资档位
- 2. 运营效率指标:存货周转率、去化周期、销供比,衡量项目周转能力与库存压力
- 3. 偿债能力指标:现金短债比、利息保障倍数、经营现金流对利息的覆盖度,判断流动性安全边际
三、报表勾稽与粉饰识别
- 1. 合同负债与销售规模的匹配:预收蓄水与销售面积、均价交叉验证,识别“虚假认购、延迟签约”
- 2. 存货跌价准备的计提充分性:对照区域房价走势与项目去化情况,识别减值“惜提”
- 3. 合并范围与明股实债:合作开发项目的并表口径、少数股东权益性质,还原企业真实负债水平
四、从报表分析到信贷决策
- 1. 贷前调查:建立财务调查清单与关键资料验证路径,把三张表读成一张项目全景图
- 2. 贷中审查:财务风险审查要点与额度、期限、还款方式的联动设计,让信贷方案与现金流匹配
- 3. 贷后监控:季度财报跟踪指标、红线触发预警与增信措施启动条件,形成动态监控机制
- 案例:一次从财报分析到信贷结论的完整推演——某房企三张表显示:毛利率尚可但销售回款下滑、现金短债比逼近临界、存货中三四线城市项目占比偏高。分析指向区域去化风险与再融资不确定性,最终形成“维持存量、控制新增、追加监管账户”的信贷结论
- 结束: 课程复盘+现场答疑
适合对象
聚焦对公房地产开发贷款业务板块的银行部门负责人、支行对公业务骨干、客户经理及信贷审查审批人员
课程定位与主要问题
面向银行对公房地产开发贷款岗位,围绕房企会计科目、项目建设成本、三张报表及现金流,练习贷前复核、审查和贷后监测
课程适配与选型边界
面向银行对公房地产开发贷款岗位,围绕房企会计科目、项目建设成本、三张报表及现金流,练习贷前复核、审查和贷后监测
适合对象
聚焦对公房地产开发贷款业务板块的银行部门负责人、支行对公业务骨干、客户经理及信贷审查审批人员
训练场景
面向银行对公房地产开发贷款岗位,围绕房企会计科目、项目建设成本、三张报表及现金流,练习贷前复核、审查和贷后监测
授课安排
0.5天。专题讲授+案例剖析
课程侧重
面向银行对公房地产授信人员,以项目建设成本和房企报表分析支持开发贷款判断
核心收益
- 核对房企科目、开发成本和收入条件
- 复核建设成本、分摊和资本化口径
- 联读三张报表并识别回款偿债线索
- 形成贷前、贷中和贷后财务核查要点
课程背景与交付信息
课程安排:0.5天,3小时
围绕原稿教学议题开展案例和练习;匿名企业和未附可核验来源的数值案例按教学情景讨论,实际应用须核对资料与适用条件
会计、税收及监管规则分别核对现行规定、生效过渡和适用主体,并结合合同事实判断
课程内容重点
01开篇: 破冰导入——银行视角下的房企报表
02建设成本核算与评估——算清项目的本
03财务报表分析与开发贷款决策支撑
讲师介绍
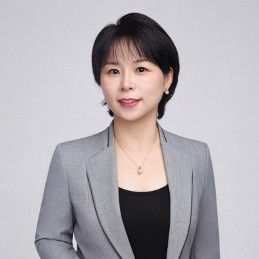
杜俊娥
财税管理实战专家
杜俊娥,财税管理实战专家,高级会计师/CPA/CTA。20余年实战经验,曾任朗基集团、奥园地产财务总监。擅长财税风险管控、成本精细化及税务规划,累计助力企业节税超3200万
地产建筑施工物业管理电商服装半导体
查看讲师主页
课程差异说明
面向银行对公房地产授信人员,以项目建设成本和房企报表分析支持开发贷款判断
课程常见问题
这门课适合哪些岗位?
聚焦对公房地产开发贷款业务板块的银行部门负责人、支行对公业务骨干、客户经理及信贷审查审批人员。
课程主要训练哪些内容?
开篇: 破冰导入——银行视角下的房企报表;建设成本核算与评估——算清项目的本;财务报表分析与开发贷款决策支撑
课堂会练习哪些能力?
核对房企科目、开发成本和收入条件;复核建设成本、分摊和资本化口径;联读三张报表并识别回款偿债线索
课程的时长和授课形式是什么?
0.5天。专题讲授+案例剖析
这门课的训练侧重是什么?
面向银行对公房地产授信人员,以项目建设成本和房企报表分析支持开发贷款判断