银行客户经理财务报表深度分析与风险识别

财务报表底层逻辑——从准则到报表的编制逻辑、财务报表分析步骤——摸清多表关键节点和财务报表的认知连成一组训练主线,减少课堂内容与岗位动作之间的断点

2天,12小时 金融合规

课程大纲

财务报表底层逻辑——从准则到报表的编制逻辑

一、财务报表的认知
  • 1. 财务报表是一门语言
  • ——科目迷雾
  • 1. 会计科目中的死对头:应收与应付、应收与预收、应付与预付
  • 2. 会计科目中的孪生兄弟
  • a应收账款VS应收票据VS其他应收款
  • 示例:应收票据里商业承兑汇票、银行承兑汇票的效用及对企业现金流影响
  • b管理费用VS财务费用
  • 讨论:小明出差为公司融资1000万,分别涉及了什么费用?
  • 2. 财务报表内在逻辑
  • 财会口诀:有借必有贷、借贷必相等
二、财务报表的指标体系
  • 梳理二、财务报表的指标体系的业务场景、关键问题和优先级
  • 讨论:看财务报表我们先看哪张表?为什么呢?
  • 示例:先看利润表,为什么?示例讲解
  • 1. 短期偿债能力指标
  • 指标1:流动比率=流动资产/流动负债
  • 指标2:速动比率=(流动资产-存货)/流动负债
  • 指标与风险:以上两个指标数值越高说明企业的短期偿债能力越强,风险越低
  • 示例:某企业流动比率2左右,速动比率一般为1,短期偿债能力较好
  • 2. 偿债能力指标
  • 资产负债率=(负债总额/资产总额)×100%
三、财务指标风险信号与风险防范
  • 梳理三、财务指标风险信号与风险防范的业务场景、关键问题和优先级
  • 讨论:当我们看到这些财务指标时,如何透过它们洞察企业背后的风险并做好相应风险防范呢?
  • 1. 透过营运能力指标看企业经营风险
  • 1. 通过流动比/速动比看企业短期偿债风险
  • 案例:信贷业务中某流动比低于2的企业的流动性危机案例
  • 分享/
  • 讨论:库存在企业流动性中的Bug存在
  • 2. 通过资产负债率看企业经营风险
  • 案例:三道红线下资产负债率是如何影响企业融资的
  • 3. 通过管理能力指标看企业经营风险

财务报表分析步骤——摸清多表关键节点

一、利润表的核心要点
  • 1. 毛利=营业收入-营业成本,毛利率和毛利额决定了盈利能力(市场利润)
  • 2. 主要利润=毛利-税金及附加-销售管理研发费用
  • 3. 收入-费用=净利润
  • 收入强调:毛利润
  • 关注点1:利润来源:经营利润、补贴收入、投资收益
二、利润表分析五步法
  • 第1步:看营业收入增长的变化
  • 第2步:看毛利的变化
  • 第3步:看净利润
  • 第4步:看主要利润的表现
  • 第5步:看企业利润的来源
  • ——企业的营业利润三大来源
  • 1. 是出售产品或提供服务的利润
  • 2. 是投资收益
  • 3. 是政府补贴所形成的其他收益
  • ——这里可以判断公司为经营主导型、投资主导型还是政府补贴型的企业
三、资产负债表分析五步法
  • 1. 资产负债表的核心要点
  • 资产=负债+股东权益(或所有者权益)
  • 2. 资产负债表分析五步法
  • 第1步:看资产总量的变化趋势
  • 第2步:看资产增长类型
  • 第3步:看资产结构
  • 第4步:看流动资产与流动负债的关系
  • 第5步:看企业资产增长的主要来源
三、现金流量表分析四步法
  • 1. 现金流量表的核心要点
  • 1. 显示在一固定期间内企业资金的增减变动情形
  • 2. 根据用途划分为经营、投资及融资三类现金流
  • 3. 现金流量净增加额=现金的期末余额-现金的期初余额
  • 关注点1:净现金流量为负数,其净利不一定为负!
  • 关注点2:净利为负,若没有外部资金补充的话,长远看起现金流一定为负数
  • 2. 现金流量表四步分析法
  • 第1步:看企业经营活动产生现金流量的充分性
  • 第2步:看企业投资活动现金流出量
  • 第3步:看企业筹资活动产生的现金流量的规模、结构和支持方向
四、财务报表主要风险与预防
  • 梳理四、财务报表主要风险与预防的业务场景、关键问题和优先级
  • 讨论:四大财务报表中蕴含着怎样的经营风险?
  • 1. 利润表的风险识别
  • 1. 从营业额规模及变化看企业经营风险
  • 案例:信贷业务中某业务规模较小的企业亏损案例
  • 2. 从利润来源构成看企业盈利能力
  • 案例:信贷业务中某企业主要靠政府补贴收益达成盈利
  • 2. 资产负债表的风险识别
  • 1. 从资产增长来源看企业经营风险
  • 案例:信贷业务中某融资驱动增长型企业案例

财务报表分析方法——实用工具与诊断框架

内容重点
  • ——4个常用的分析方法
  • 1. 对比分析法
  • 2. 趋势分析法

适合对象

客户经理、银行风控人员、银行业务管理者

课程定位与主要问题

《银行客户经理财务报表深度分析与风险识别》更强调政策口径、风险信号、证据链条和处置动作与小组练习、过程记录和后续任务的连接

核心收益

  • 指标判断更清楚: 财报底层逻辑,清晰区分关键科目:能准确理解应收/应付、资产/负债等科目的对…
  • 学会三步法分析报表,系统评估企业健康状况:掌握利润表、资产负债表、现金流量表的核心分析路径,快速识别经营与财务风险
  • 运用四大分析方法,深度挖掘财务数据背后的信息:能够通过对比、趋势、因素、比率分析,发现企业盈利、偿债及运营…
查看更多收益 收起更多收益
  • 复盘跟进有依据:常见财务造假与风险信号,规避信贷陷阱:学会从信用减值、利润来源、现金流匹配等关键点判断报表真实性,发掘潜在风险
  • 实战应用财务模型,独立完成企业盈亏与偿债评估:能够使用盈亏平衡点等工具测算企业盈亏情况,为信贷决策提供可靠财务依据

课程背景与交付信息

在银行等金融机构的信贷业务开展及尽调过程中,财务报表是首当其冲需要解读的重要材料,也是了解一个企业经营情况、风险情况的重要窗口。但财务是一个专门的学科,有其专业性,客户经理及风控人员很多并不是财会专业的科班出身,面对财务报表里繁多的会计科目、难以弄清的记账逻辑望表兴叹,可能难以把握业务的风险,影响业务的高效开展

本课程沉淀于上千张的财报解读与尽调实战,通过财务报表看清客户业务实质,发掘其中隐藏的风险,让信贷/垫资业务的开展不再如履薄冰,使业务的开展更加有的放矢,实现对高风险业务的深刻洞察、对优质业务的精准识别,助力银行等机构信贷业务健康快速增长

课程时间

2天,12小时

授课方式

银行客户经理、银行风控人员、银行管理层、信贷公司销售及风控人员

课程工具

盈亏平衡点测算模型

课程内容重点

01财务报表底层逻辑——从准则到报表的编制逻辑
02财务报表分析步骤——摸清多表关键节点
03财务报表的认知
04——科目迷雾
05会计科目中的死对头:应收与应付、应收与预收、应付与预付

讲师介绍

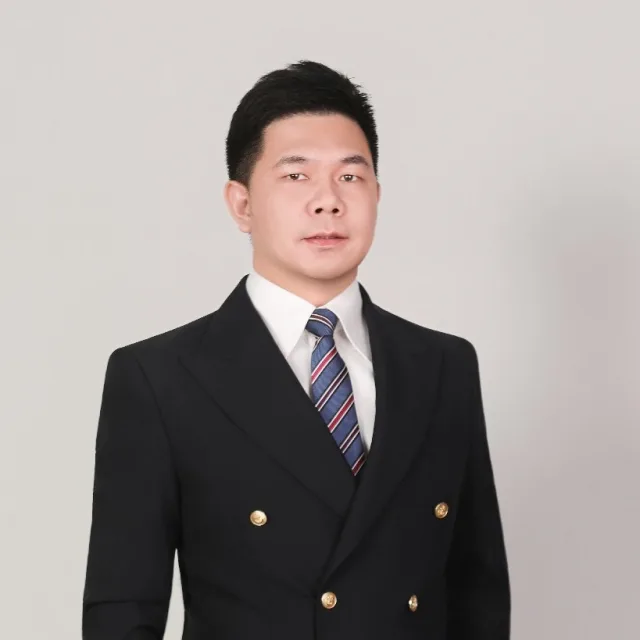
范文伟 讲师头像

范文伟

金融贷款管理与清收策略专家

范文伟,金融贷款管理与清收策略专家,拥有近20年风控与催收经验。擅长信贷风险全流程管理及逾期账款清收,曾主导腾讯云等大型项目,累计清收超10亿逾期账款,具备深厚的财务分析与风控体系构建能力

金融科技通讯快消供应链跨境电商
查看讲师主页

课程差异说明

本课程页面围绕《银行客户经理财务报表深度分析与风险识别》重点呈现课程定位、适合对象、核心收益和 3 个主要模块,便于快速判断培训匹配度

课程常见问题

这门课适合哪些学员参加?

客户经理、银行风控人员、银行业务管理者。

学习这门课可以获得什么收益?

掌握财报底层逻辑,清晰区分关键科目:能准确理解应收/应付、资产/负债等科目的对应关系与业务实质,洞悉科目背后的业务风险;学会三步法分析报表,系统评估企业健康状况:掌握利润表、资产负债表、现金流量表的核心分析路径,快速识别经营与财务风险。

课程通常安排多长时间?

课程通常可按2天,12小时安排,具体节奏会结合企业培训目标、学员基础和现场安排确认

课程采用什么授课方式?

课程主要采用银行客户经理、银行风控人员、银行管理层、信贷公司销售及风控人员,强调理解、讨论、工具练习和业务场景应用

企业可以基于这门课做定制吗?

可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配