新会计法贯彻实施暨新形势下企业财务人员履职能力提升
适合作为默认学习方案,完整覆盖本课程的核心目标、主要模块和实操安排。

新会计法修订的修正背景及目的需要现场演练支撑,对象、步骤和检查点会在训练中逐步明确
适合作为默认学习方案,完整覆盖本课程的核心目标、主要模块和实操安排。
2天交付版本,适合按培训时长压缩或展开课程内容。
2天交付版本,适合按培训时长压缩或展开课程内容。
2天交付版本,适合按培训时长压缩或展开课程内容。
企业总会计师、财务总监、财务主管及骨干财务人员
条文和要求能读懂,但落到现场判断时缺少统一口径时,训练重点应放在判断标准和后续跟进方式上
新会计法自2024年7月1日起施行。此次修改会计法,着力解决会计工作中的突出问题,完善会计制度,加强会计监督,加大对会计违法行为的处罚力度,为遏制财务造假等会计违法行为提供更加有力的法治保障。在新法解读中,财政部要求结合自身实际建立权责清晰、约束有力的内部会计监督机制和内部控制体系,落实单位内部会计监督主体责任,要求适应新的商业模式和管理要求,创新会计工作的组织方式,推动业财融合发展、提高管理效能
此前,国资委也召开财务工作会议,要求锚定建设世界一流财务管控体系的总目标,把握价值管理规律,以全面预算为引领,有力推动发展战略落地见效;严守账数真实铁律,以决算管理为镜鉴,全面夯实经营管理决策基础;深挖价值创造潜力,以提质增效为主线,聚力实现经营效益稳步增长;树牢风险底线思维,以控增化存为路径,确保重点领域风险可防可控,为加快实现高质量发展作出更大贡献
2天,12小时
理论分析、案例分析、现场提问、课后思考
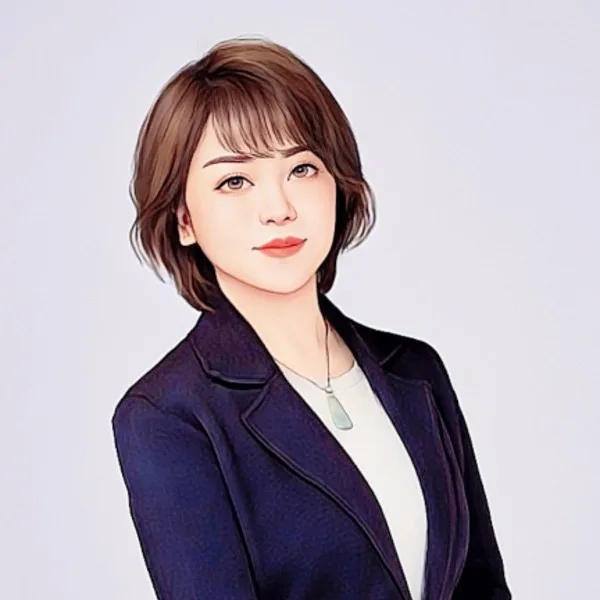
高校财务学专业教授
高校财务学教授,财政部国际化高端会计人才。30余年财务实战经验,融合学术深度与企业实务。擅长全面预算、成本控制及财务决策支持,累计授课200余场,服务多家行业头部企业
查看讲师主页企业总会计师、财务总监、财务主管及骨干财务人员。
识别风险合规场景中的关键风险点、触发信号和处置优先级;掌握风险识别、规范判断、沟通提醒和处置跟进的操作要点。
课程通常可按2天,12小时安排,具体节奏会结合企业培训目标、学员基础和现场安排确认
课程主要采用理论分析+案例分析+现场提问+课后思考,强调理解、讨论、工具练习和业务场景应用

