智慧税务下企业涉税风险防范及税企争议解决策略(2025 信息技术、软件企业)
因取得不合规发票不符合税前扣除规定等事项,补税…需要现场演练支撑,对象、步骤和检查点会在训练中逐步明确
1天 税务管理
课程大纲
2025年税收监管趋势与新政盘点
二、2024年以来新政盘点
- 案例分析:东光化工:因取得不合规发票不符合税前扣除规定等事项,补税5840万
- 案例分析:普源精电科技股份有限公司一般项目下分摊的增值税进项转出1600万元
- 案例分析:一心堂未按规定视同销售补税及滞纳金近4亿元
- 案例分析:上市公司不当享受税收优惠政策,补缴税款和滞纳金超3700万元
- 案例分析:济南深海猎奇软件技术开发有限公司虚开发票超过1亿元
智慧税务风险管理系统风险自查与应对
一、AI赋能税务风险管理识别与分析
- 案例分析:关键指标异常暴露企业税务风险,补缴税款和滞纳金200余万元
- 案例分析:南昌凌克优加信息技术有限公司偷税罚款3612万
二、税务稽查之重点涉税风险分析
- 案例分析:因供应商发票调查,上市公司高鑫零售预提 5800 万税务支出
- 案例分析:天津中科蓝鲸信息技术有限公司虚增业绩虚开发票罚款50万元
- 案例分析:杭州也牛信息技术有限公司偷税罚款177万元
- 案例分析:中国税务报:享受软件产品即征即退优惠 无法划分的进项税额按比例分摊
- 案例分析:深圳税警联合依法查处一起利用软件产品增值税即征即退税费优惠政策虚开发票案件
- 1. 收入确认按开票时间确认风险及应对
- 2. 视同销售行为未作纳税调整风险及应对
- 3. 政府补助(不征税收入)税务风险及应对
- 4. 成本费用税前扣除税务风险分析及应对
- 案例分析:上海君铧富励信息技术有限公司偷税罚款734万元
税务风险与税企争议应对策略
二、查中:遇事怎么办
- 1. 了解税务稽查的起因
- 2. 充分运用纳税自查机会并撰写自查报告
- 3. 税务稽查进场的接待与沟通
适合对象
建议由财务负责人、经营管理者、业务部门负责人和风控合规人员共同参加,便于课后在同一套判断标准下继续推进
课程定位与主要问题
经营分析、财务管理或风险合规能力提升需要的不只是方法介绍,还要处理现场动作不稳定的问题
核心收益
- 指标判断更清楚:风险合规场景中的关键风险点、触发信号和处置优先级
- 风险信号更可见:风险识别、规范判断、沟通提醒和处置跟进的操作要点
- 复盘跟进有依据:用于日常检查、沟通留痕和后续跟进的操作清单
课程背景与交付信息
经营分析、财务管理和风险判断很容易停在指标口径上,真正困难的是把数据转成业务选择。课程把2025年税收监管趋势与新政盘点、风险信号和因取得不合规发票不符合税前扣除规定等事项,补税…放进同一轮讨论中校准。
课程内容重点
012025年税收监管趋势与新政盘点
02东光化工:因取得不合规发票不符合税前扣除规定等事项,补税5840万
03普源精电科技股份有限公司一般项目下分摊的增值税进项转出1600万元
04一心堂未按规定视同销售补税及滞纳金近4亿元
05上市公司不当享受税收优惠政策,补缴税款和滞纳金超3700万元
06济南深海猎奇软件技术开发有限公司虚开发票超过1亿元
讲师介绍
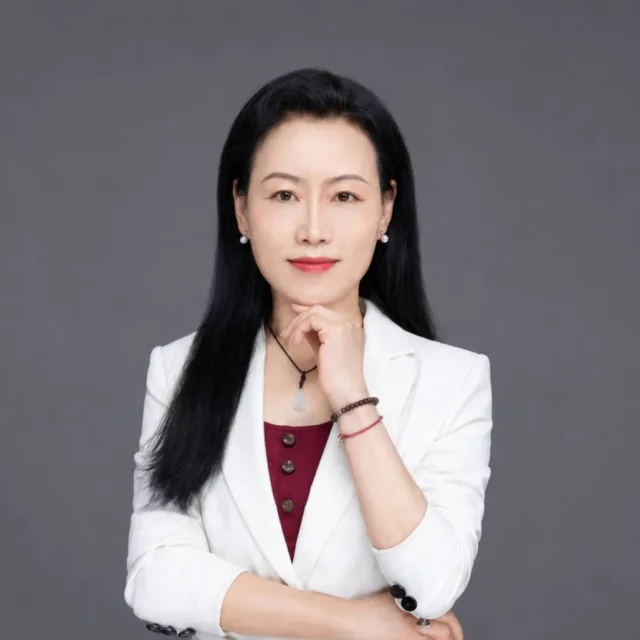
何静
财税管理实战专家
前税务局副局长、CPA/CTA/CMA持证人,25年税务系统实战经验。专注税务合规、风险防控及AI赋能财税管理,累计授课400余场,服务学员近万人,助力企业构建智慧税务合规体系
金融银行电力能源互联网科技制造业政府国企交通运输
查看讲师主页
课程差异说明
本课程页面围绕《智慧税务下企业涉税风险防范及税企争议解决策略(2025 信息技术、软件企业)》重点呈现课程定位、适合对象、核心收益和 3 个主要模块,便于快速判断培训匹配度
课程常见问题
这门课适合哪些学员参加?
适合企业中高层管理者、业务负责人及相关岗位骨干人员等需要系统提升相关能力的人群
学习这门课可以获得什么收益?
理解课程核心方法与适用场景,并结合课程中的工具、案例和练习推动企业培训落地
企业可以基于这门课做定制吗?
可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配


