金税四期下国有企业全维度涉税风险识别与合规落地
金税四期下国有企业全维度涉税风险识别与…的训练重点落在政策口径、风险信号、证据链条和处置动作,适合把当前业务任务拆成可讨论的练习
1天,6小时 税务管理
课程大纲
政策新变局与国企税务风险新挑战
一、国企税务环境全景透视:从金三到金四的监管逻辑跃迁
1.2 税务与银行、市场监管、自然资源等部门数据共享的联动机制
1.3 画像技术:税务系统如何对国有企业进行360度风险画像
2.1 政治责任与经济责任的交织:国有资产保值增值与税务合规的平衡
2.2 国企并购重组、股权投资中的特殊税务考量
- 案例:某省属国企因关联交易定价不合理,引发税务与国资委双重关注案
2.3 国企承担政府性项目、民生工程中的税务边界问题
- 案例:某城投公司承接棚户区改造项目,政府补贴收入税务处理不当被追缴案
二、国企财务人员税务风险认知误区与思维重塑
- 1. 误区一:我们是国企,税务局会手下留情
- 案例:某央企二级子公司因虚开发票被移送司法机关,财务总监被问责案
- 2. 误区二:只要发票合规,税务就没事
- 案例:某国有贸易公司三流一致的发票背后,因业务实质不清被认定为虚开案
- 3. 误区三:重大事项已请示过税务局,就万无一失
- 案例:某国企口头咨询税务优惠适用,事后被稽查认定适用错误,补税加滞纳金案
国企全业务链涉税风险扫描仪——关键业务场景风险识别与应对
1.1 以非货币性资产投资(土地、房产、专利等)的递延纳税政策适用条件
- 1. 1.1如何正确选择非货币性资产投资与资产划转的税收待遇
- 案例:某国企以土地使用权作价入股子公司,因未备案导致递延纳税优惠落空案
1.2 股权转让中,公允价值确定的红线与弹性
- 1. 1.2低于净资产份额转让股权的合理商业目的如何证明
- 案例:某集团内部股权低价划转,被税务机关按公允价值核定补税案
- 2. 资产与股权划转的税务处理
2.1 特殊性税务处理的重重门槛:充分直接控制与非充分间接控制的差异
2.2 划转完成后,12个月内不得改变经营活动的硬性约束
1.1 资金拆借的利息定价与增值税、企业所得税风险
- 1. 1.1无偿借贷资金在增值税和企业所得税上的视同销售风险
- 1. 1.2统借统还业务的备案要点与风险防控
1.2 劳务、服务、无形资产的关联定价
- 案例:某国企向子公司收取高额管理费,因缺乏服务实质,被纳税调整案
- 2. 集团内部资产调拨与交易
国企税务风险拆弹专家——稽查应对与争议解决
1.2 选案环节:哪些指标是税务稽查的重点关注对象(如税负率异常、增值税发票顶额开具等)
1.3 检查环节:财务人员的沟通技巧与证据链准备
- 1. 3.1面对税务询问,如何组织专业、得体的应答
- 1. 3.2如何准备并提交具有说服力的证据链(合同、付款、物流、内部决议等)
- 2. 审理与执行环节的博弈
2.2 如何在规定期限内行使陈述、申辩权
- 案例:某国企成功运用首违不罚和陈述申辩权,免除了数十万元罚款案
构建国企税务风险长效免疫系统——从被动应对到主动管理
1.2 关键税务岗位的职责界定与风险隔离
- 工具演示:展示一份《国有企业税务风险清单与应对指引》模板
- 2. 全流程税务风险控制点
2.1 合同签订环节的税务审查
- 2. 1.1发票条款、价格条款、纳税义务条款的标准化设计
2.2 会计核算环节的税务联动
- 2. 2.1会计科目设置如何兼顾税务申报要求
- 2. 2.2财税差异的台账化管理
1.1 如何利用电子底账系统、申报系统数据,构建企业自己的风控指标库
1.2 识别并监控异常数据(如进销项不匹配、发票开具金额激增等)
- 工具演示:通过模拟税务风控软件界面,演示如何解读风险提示信号
- 2. 国有企业税务档案与电子证据管理
适合对象
国有企业财务总监、财务经理、税务主管、总账会计、合并报表专员、内控与风险管理岗位人员等
课程定位与主要问题
审计合规、安全生产、风控治理或政策落地训练场景下,参训团队需要确认对象、任务边界和课后跟进节奏
核心收益
- 精准识别:洞察国企高频涉税风险,练就风险识别的火眼金睛
- 深度解析:吃透复杂税收政策内核,筑牢合规处理的理论基础
- 实战应用:掌握风险应对实战策略,提升化解危机的实战能力
- 体系构建:搭建税务风险内控框架,打造持续优化的管理闭环
- 价值创造:转变税务管理传统思维,实现合规降本的价值共赢
课程背景与交付信息
审计合规、政策落地和风险治理的难点,往往在于把规则转成现场可判断的证据链条。课堂会把政策新变局与国企税务风险新挑战、国企全业务链涉税风险扫描仪——关键业务场景风险…和后续处置动作放到场景里梳理。
授课方式
采用讲师讲授、案例分析、实操演练、小组讨论、工具演示等多种互动形式,确保学员积极参与,在实践中掌握知识与技能
课程内容重点
01政策新变局与国企税务风险新挑战
02国企全业务链涉税风险扫描仪——关键业务场景风险识别与应对
03国企税务环境全景透视:从金三到金四的监管逻辑跃迁
04以数治税监管体系的核心要素
051 全数据、全业务、全流程的智慧税务架构
讲师介绍
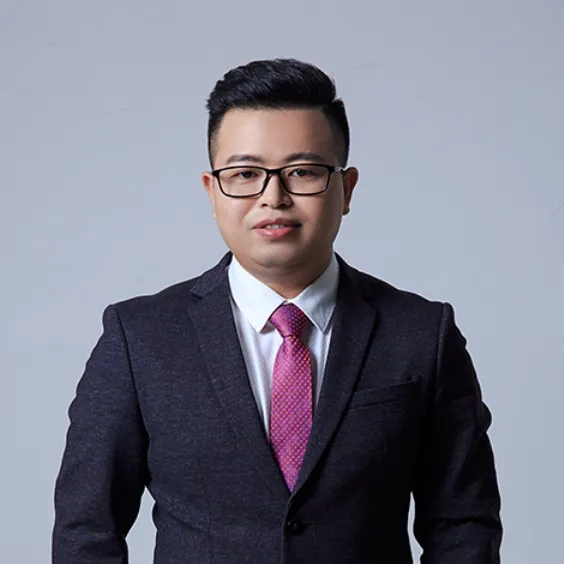
刘建平
企业财税管理与银行赋能专家
财税管理实战专家,拥有20余年企业财税与财务管理实战经验。专注企业财税风险管控、财务管理效能提升及银行全链条财税赋能。年均授课超100场,累计服务企业上千家,兼具深厚理论功底与丰富落地案例。可结合财务管理与成本管控方向补充授课视角,聚焦Financial Management
金融银行制造业电力能源建筑与工程通信交通运输
查看讲师主页
课程差异说明
本课程页面围绕《金税四期下国有企业全维度涉税风险识别与合规落地》重点呈现课程定位、适合对象、核心收益和 4 个主要模块,便于快速判断培训匹配度
课程常见问题
这门课适合哪些学员参加?
国有企业财务总监、财务经理、税务主管、总账会计、合并报表专员、内控与风险管理岗位人员等。
学习这门课可以获得什么收益?
精准识别:洞察国企高频涉税风险,练就风险识别的火眼金睛;深度解析:吃透复杂税收政策内核,筑牢合规处理的理论基础。
课程通常安排多长时间?
课程通常可按1天,6小时安排,具体节奏会结合企业培训目标、学员基础和现场安排确认
课程采用什么授课方式?
课程主要采用采用讲师讲授、案例分析、实操演练、小组讨论、工具演示等多种互动形式,确保学员积极参与,在实践中掌握知识与技能,强调理解、讨论、工具练习和业务场景应用
企业可以基于这门课做定制吗?
可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配


