新三个办法解读
适合作为默认学习方案,完整覆盖本课程的核心目标、主要模块和实操安排。

新三个办法总体修订情况先把对象、任务和边界讲清,固定资产贷款管理办法重点解读再帮助团队对齐现场处理口径
适合作为默认学习方案,完整覆盖本课程的核心目标、主要模块和实操安排。
面向银行业务场景,对案例、风险点或实操模块做行业化适配。
面向银行业务场景,对案例、风险点或实操模块做行业化适配。
银行支行负责人、审查审批人员、客户经理
审计合规、安全生产、风控治理或政策落地训练中,参训团队可以先看清问题所在,再设计可执行动作
2009年,原中国银监会制定并发布《固定资产贷款管理暂行办法》、《流动资金贷款管理暂行办法》、《个人贷款管理暂行办法》、《项目融资业务指引》,简称三个办法一个指引。三个办法一个指引是中国银监会推动的银行业的一场革新和进步,对提升经济领域的管理水平和银行业风险管理能力提供了很大的帮助,自出台以来,已经执行了十五年
2024年2月2日,国家金融监督管理总局在其网站公布《固定资产贷款管理办法》《流动资金贷款管理办法》《个人贷款管理办法》,简称新三个办法。新三个办法是对上述三个办法一个指引等信贷管理制度进行修订后形成的,已于2024年7月1日正式施行
本课程将从新三个办法总体修订情况、《固定资产贷款管理办法》解读、《流动资金贷款管理办法》解读、《个人贷款管理办法》解读四个方面,带领学员对新三个办法进行详细、系统的学习和解读,并指导学员在业务中依规经营
2天,12小时
理论讲解、案例分析、现场演练
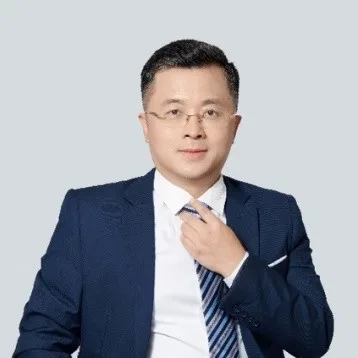
银行信贷营销与风险管理专家
26年银行从业经验,曾任光大、广发、浦发银行高管。擅长零售信贷业务增长、信贷全流程风险控制及不良资产清收与处置,管理逾期贷款余额最高达500亿元,具备深厚的实战管理与风控背景
查看讲师主页银行支行负责人、审查审批人员、客户经理。
明确政策口径、现场约束和责任边界,减少只听概念、不知道怎么用的落差;围绕新三个办法总体修订情况校准目标和边界,明确课堂重点动作。
课程通常可按2天,12小时安排,具体节奏会结合企业培训目标、学员基础和现场安排确认
课程主要采用理论讲解+案例分析+现场演练,强调理解、讨论、工具练习和业务场景应用

