智能AI下企业税务风险应对及税企争议解决策略( 2025)
智能AI下企业税务风险应对及税企争议解…适合带着现有问题进入课堂,通过因取得不合规发票不符合税前扣除规定等事项,补税…把做法和跟进节奏校准清楚
1天 税务管理
课程大纲
2025年税收监管趋势与新政盘点
二、新政盘点与风险应对
- 案例分析:东光化工:因取得不合规发票不符合税前扣除规定等事项,补税5840万
- 案例分析:一心堂未按规定视同销售补税及滞纳金近4亿元
- 案例分析:重庆三峡水利电力子公司自查补缴税款及滞纳金高达4698.52万元
- 案例分析:关联企业常规借贷,被要求补缴巨额税款4356万元
AI风险自查与税务稽查重点分析
一、智能AI运用与税务风险自查
- 1. AI工具演示:DeepSeek(AI)应用及风险识别
- 2. AI赋能:AI搭建知识库和行业风险模型自查
- 3. 某税务局风险数据支撑服务项目-58项风险指标重点指标分析
- 4. 千户集团税收风险分析应对工作指引——电力行业篇
- 案例分析:关键指标异常暴露企业税务风险,补缴税款和滞纳金200余万元
二、发票涉税风险分析及应对
- 1. 取得异常的进项发票列支风险及应对
- 2. 研发费或技术服务票表比对异常风险及应对
- 案例分析:因供应商发票调查,上市公司高鑫零售预提 5800 万税务支出
三、增值税涉税风险及应对
- 1. 未按纳税义务发生时间确认增值税收入风险及应对
- 2. 不得抵扣进项税额予以抵扣风险及应对
- 3. 应税项目的价外费用未按规定缴纳增值税风险及应对
- 案例分析:未按纳税义务发生时间确认销项税造成少缴税定偷税
四、企业所得税税会差异涉税风险及应对
- 1. 递延所得税税会差异及汇算调整涉税风险及应对
- 2. 融资租赁、使用权资产税会差异及汇算调整涉税风险及应对
- 案例分析:上市公司获得政府补助,补缴税款、滞纳金1861万元
- 案例分析:税局风险诊断:使用权资产如何纳税调整?
五、其他税种涉税风险分析与应对
- 案例分析:内蒙古包钢子公司补缴房产税及滞纳金1.11亿
- 案例分析:天禾农资补缴印花税及滞纳金614.38 万元
- 案例分析:少缴耕地占用税、城镇土地使用税1.3亿余元被定偷税,小税种风险不可忽视
- 案例分析:多部门协同治税下,耕地占用税涉税风险需重视
- 案例分析:电力行业税务稽查趋严,四大涉税风险应予关注
- 案例分析:发电企业10个税种50个税收风险指标
五、税收优惠风险及纳税争议
- 1. 高新技术企业低税率优惠的高频风险及应对
- 2. 研发费用加计扣除的高频风险及应对
- 案例分析:中国稀土子公司取消高企资格,企业所得税、资源税补缴税款滞纳金1.65亿
- 案例分析:靶向核查,找到研发费虚胖病根
适合对象
建议由业务负责人、项目骨干、内训师和正在试点AI工具的团队共同参加,把任务场景、提示词设计、输出校验和风险边界转成课后可继续推进的动作
课程定位与主要问题
AI办公试点、数字化流程优化或团队效率提升项目中,参训团队可以先看清问题所在,再设计可执行动作
核心收益
- 场景边界更清楚:风险合规场景中的关键风险点、触发信号和处置优先级
- 提示与校验更稳定:风险识别、规范判断、沟通提醒和处置跟进的操作要点
- 人工复核有抓手:用于日常检查、沟通留痕和后续跟进的操作清单
课程背景与交付信息
团队把AI能力接入日常工作时,最先卡住的是场景边界和结果复核。训练会串起2025年税收监管趋势与新政盘点、因取得不合规发票不符合税前扣除规定等事项,补税…和一心堂未按规定视同销售补税及滞纳金近4亿元,先把可落地路径说清楚。
课程内容重点
012025年税收监管趋势与新政盘点
02东光化工:因取得不合规发票不符合税前扣除规定等事项,补税5840万
03一心堂未按规定视同销售补税及滞纳金近4亿元
04重庆三峡水利电力子公司自查补缴税款及滞纳金高达4698.52万元
05关联企业常规借贷,被要求补缴巨额税款4356万元
06AI风险自查与税务稽查重点分析
讲师介绍
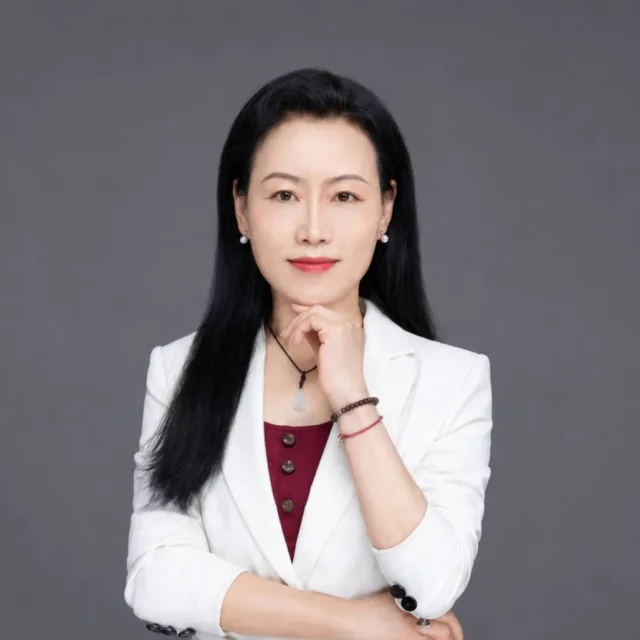
何静
财税管理实战专家
前税务局副局长、CPA/CTA/CMA持证人,25年税务系统实战经验。专注税务合规、风险防控及AI赋能财税管理,累计授课400余场,服务学员近万人,助力企业构建智慧税务合规体系
金融银行电力能源互联网科技制造业政府国企交通运输
查看讲师主页
课程差异说明
本课程页面围绕《智能,训练AI下企业税务风险应对及税企争议解决策略( 2025)》重点呈现课程定位、适合对象、核心收益和 2 个主要模块,便于快速判断培训匹配度
课程常见问题
这门课适合哪些学员参加?
适合企业中高层管理者、业务负责人及相关岗位骨干人员等需要系统提升相关能力的人群
学习这门课可以获得什么收益?
理解课程核心方法与适用场景,并结合课程中的工具、案例和练习推动企业培训落地
企业可以基于这门课做定制吗?
可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配


