信贷小白的逆袭之路-商业银行授信风险管理和尽职调查实操指南

授信的基本逻辑和常识和开展客户授信的内容和方法会先校准做法,再收束到课后的跟进动作

1天,6小时 金融合规

课程大纲

授信的基本逻辑和常识

一、银行授信风险管理的现状与反思
  • 1. 银行授信风险管理的现状
  • 2. 银行授信风险管理的问题与教训
  • 1. 风险意识淡薄,责任意识不强
  • 2. 信贷业务发展缺乏战略布局
  • 3. 体制机制不能满足风险管理的需要
  • 4. 风险识别和防空过于依赖第三方担保
  • 3. 关于银行信贷风险管理的思考
  • 1. 把握信贷理性增长的尺度
  • 2. 改革完善风险管理体制和机制
  • 3. 以大数据思维创新信用风险管理方式
二、银行授信风险管理的基础逻辑和常识
  • 1. 信贷的本质是一场钱-物-钱转换过程
  • 2. 授信风险控制的基本理念是先控大,再控小
  • 3. 授信风险控制要避免火鸡的错觉
  • 4. 借款人不能还款就是最大的实质风险

开展客户授信的内容和方法

一、六个标准快速判断能否给客户授信
  • 1. 符合国家产业政策和总行授信投放政策
  • 2. 授信用途合理,额度适当(5要素)
  • 1. 原材料足够企业生产使用不超过30-60天(特殊行业除外)
  • 2. 生产的产品销售时间不超过30-60天内
  • 3. 企业实际授信敞口与企业合理授信额匹配
  • 4. 授信总敞口不超过年收入的50-70%
  • 5. 分析和验证采购合同和销售合同的真实性
  • 3. 企业五个方面19个主要财务指标
  • 1. 偿债能力5指标(资产负债率、流动比率、速动比率、现金比率、利息保障倍数)
  • 2. 盈利能力3指标(净资产利润率、销售利润率、盈利现金比)
二、选准授信客户的方法和技巧(好企业的八看原则)
  • 1. 考察借款人背后的好股东
  • 1. 拥有一个好股东的作用
  • 2. 好股东的考察要点
  • 案例分享:XX跨行业投资,纺织龙头梦碎多晶硅
  • 案例分享:警惕项目公司利用股东优势进行风险规避
  • 2. 考察授信客户的债务情况
  • 1. 界定客户债务负担轻重的标准
  • 2. 大多数国内企业负债累累的原因分析
  • 3. 企业过度负债的危害性
  • 4. 识别企业过度负债的方法
三、识别企业财务造假的方法
四、贷款用途管理是防范信用风险的重要措施
五、固定资产贷款(项目贷款)的风险防范
六、把好第二道防线-担保措施的有效落实
七、财务限制性条款和保护性条款在授信风险管理中的应用
八、合理的授信融资方案设计

开展贷后管理的方法

一、掌控借款人资金流动就是控制了现实的还款来源
  • 1. 企业资金流动是现时经营的价值反映
  • 2. 对企业资金结算和刘翔的监控是银行贷后管理的核心
  • 3. 裸贷和资金结算异常是贷款初显风险的重要信号
  • 1. 裸贷认定的标准
  • 2. 资金结算异常的8种信号
  • 案例分享:贸易融资回款专户形同虚设,造成贷款违约
二、贷后管理要相机采取及时的风险管控措施
  • 1. 重贷轻管是当前银行贷款形成风险的主要原因
  • 2. 单纯靠授信审批是控制不了风险的
  • 3. 贷后管理的对象
  • 4. 贷后管理的6个重点环节
  • 1. 前提条件的落实
  • 2. 合同要素的审核
  • 3. 资金支付环节的审核
  • 4. 押品管理的落实
  • 5. 贷款偿还措施的落实
  • 6. 档案管理环节的落实

课程收尾

内容重点
  • 1. 关于授信理念和文化的10点认识和思考
  • 1. 信贷从业要心存敬畏之心
  • 2. 商业银行的本质就是经营风险
  • 3. 企业实控人的诚信本质很重要
  • 4. 做工少做商,做熟少做生,做近不做远,做实少做虚

适合对象

银行信贷从业人员

课程定位与主要问题

政策口径、风险信号、证据链条和处置动作会被放进具体任务里校准,便于参训团队形成同一套做法

核心收益

  • 先确认目标要求、责任分工和过程反馈,让训练目标更具体
  • 授信的基本逻辑和常识和开展客户授信的内容和方法会被串成一组可练习的管理动作
  • 反馈辅导有抓手:沟通辅导、任务推进和复盘改善检查方法是否适合团队日常任务
  • 团队复盘有依据:银行授信风险管理的现状与反思相关的试点清单、检查点和下一次复盘安排

课程背景与交付信息

商业银行的本质是经营风险,信贷是经营风险的具体体现。信贷业务是商业银行最核心的业务,并对银行整个资产端业务都有深刻的影响,是银行利润和风险最重要的来源。信贷赢,全局主动;信贷输,满盘皆输

现状和痛点:信贷业务风险主要表现形式是信用风险,当经济高速增长的大潮开始回落后,信贷质量的压力随之增大,不少银行自身的风险管理问题也暴露出来。譬如:在同业竞争压力下,为增大市场份额而放松了风险管控的底线;对行业、企业、区域的过度融资缺乏战略考虑和有效控制;信息收集和风险识别手段陈旧,体制机制不能满足风险管理的需要;从业人员风险意识淡薄,责任意识不强等问题层出不穷

信用风险控制包括了宏观经济、中观行业和微观企业三个层面,而授信管理和尽职调查又是整个信用风险控制的核心。本课程通过大量的实战案例,为银行信贷从业人员在微观层面对单个客户、具体项目开展中的尽职调查、审查决策和贷后管理工作提供有效的方法和有益的思考

课程时间

1天,6小时

授课方式

讲师讲授、案例分析、案例互动、行动学习

课程内容重点

01授信的基本逻辑和常识
02开展客户授信的内容和方法
03银行授信风险管理的现状与反思
04银行授信风险管理的现状
05银行授信风险管理的问题与教训

讲师介绍

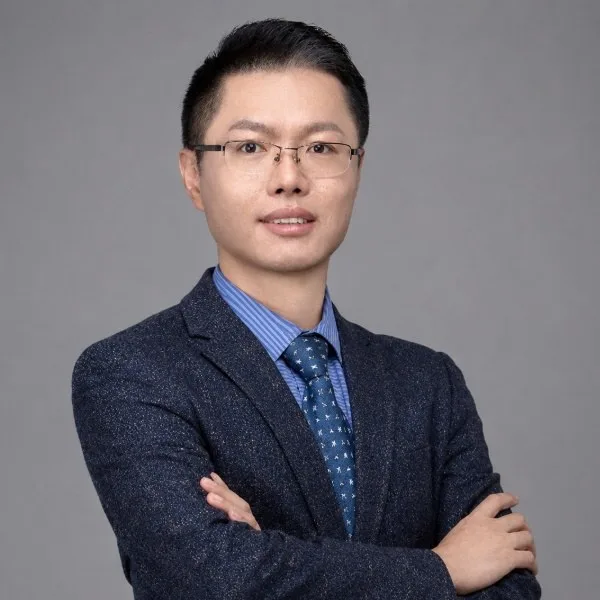
莫达明 讲师头像

莫达明

对公营销管理实战专家

莫达明老师拥有25年金融机构营销及经营管理经验,曾任中信银行、工商银行高管。擅长对公营销、公私联动及支行经营管理,致力于提供从市场拓展到风险把控的全链条解决方案

金融银行保险证券
查看讲师主页

课程差异说明

本课程页面围绕《信贷小白的逆袭之路-商业银行授信风险管理和尽职调查实操指南》重点呈现课程定位、适合对象、核心收益和 4 个主要模块,便于快速判断培训匹配度

课程常见问题

这门课适合哪些学员参加?

适合银行信贷从业人员等需要系统提升相关能力的人群

学习这门课可以获得什么收益?

引导信贷人员回归本源,掌握风险管理的基本逻辑和常识,并结合课程中的工具、案例和练习推动企业培训落地

课程通常安排多长时间?

当前样板提取的课程时间为:1天,6小时/天。实际交付可根据企业培训目标和学员基础进行调整

课程采用什么授课方式?

课程主要采用讲师讲授+案例分析+案例互动+行动学习,强调理解、讨论、工具练习和业务场景应用

企业可以基于这门课做定制吗?

可以。正式交付时可结合企业行业、岗位对象、当前问题和培训时长,对案例、练习和重点模块做适配